Für Rechenzentrums-Investoren ist Kühlung längst kein technisches Nebenthema mehr sie ist der größte Hebel für Betriebskosten, CO₂-Bilanz und Objektwert. Kühlung kann bis zu 40% des Energieverbrauchs einer Anlage ausmachen; damit wird das Klima eines Standorts zu einer Bilanzgröße. Genau hier schreibt Mittel- und Osteuropa (CEE) die europäische Landkarte neu: Ein von Natur aus kühles Klima verwandelt „nachhaltige Kühlung“ von einem ESG-Schlagwort in eine echte Kapitalrendite.
Warum ein kühles Klima ein investierbarer Vorteil ist
Freikühlung, die Nutzung kalter Außenluft oder kalten Wassers statt mechanischer Kompressoren, eliminiert den energieintensivsten Teil eines Rechenzentrums, sobald die Außentemperaturen niedrig genug sind. In geeigneten nördlichen Klimazonen senkt dies den Kühlenergiebedarf um rund 70% und deckt 60–80% der Jahresstunden ohne herkömmliche Kältemaschinen ab. Polen liegt genau in diesem Bereich: Laut der polnischen Investitions- und Handelsagentur (PAIH) verzeichnet das Land, außerhalb der nordischen Staaten, einige der niedrigsten Jahresdurchschnittstemperaturen Europas, sodass Betreiber von Beginn an auf maximale Freikühlstunden auslegen können.
Für einen Immobilieneigentümer bedeutet diese Geografie einen strukturell niedrigeren PUE-Wert (Power Usage Effectiveness). Führende polnische Campusse wie der Standort Jawczyce von Data4 arbeiten bereits mit einem PUE von etwa 1,27 und zielen auf unter 1,3 bei 100% kohlenstoffarmer Energie. Werte, die das Nettobetriebsergebnis gegen steigende Strompreise und verschärfte EU-Effizienzvorgaben absichern.
Abwärme: aus dem Kostenfaktor wird eine Erlösquelle
Die kühle CEE-Region hat einen zweiten, weniger offensichtlichen Vorteil: dichte Fernwärmenetze, die die Abwärme eines Rechenzentrums abnehmen können. Polen betreibt das zweitgrößte Fernwärmenetz Europas, und die Dekarbonisierung alter kohlebefeuerter Kraft-Wärme-Kopplungsanlagen gibt gut angebundene Standorte mit Hochspannungs-Netzanschluss und Wärmeabnahme frei. Nach der EU-Energieeffizienzrichtlinie (2023/1791) müssen Anlagen über 1 MW die Machbarkeit der Wärmerückgewinnung prüfen eine Compliance-Pflicht wird so zur Einnahmechance.
Die Wirtschaftlichkeit ist real: Wärmeabnahme kann das EBITDA gut gelegener Anlagen um geschätzt 3–8% erhöhen, bei Verträgen von typischerweise 3–9 € je MWh exportierter Wärme zuzüglich eingesparter Kosten für Rückkühler und Kältemaschinen. Nordische Beispiele zeigen die Dimension in Finnland erwartet Fortum, dass Rechenzentrums-Abwärme künftig bis zu rund 65% eines lokalen Fernwärmenetzes deckt. Die Netzdichte der CEE-Region macht sie zur natürlichen nächsten Wachstumsregion für diesen Wert.
Das Kapital fließt bereits
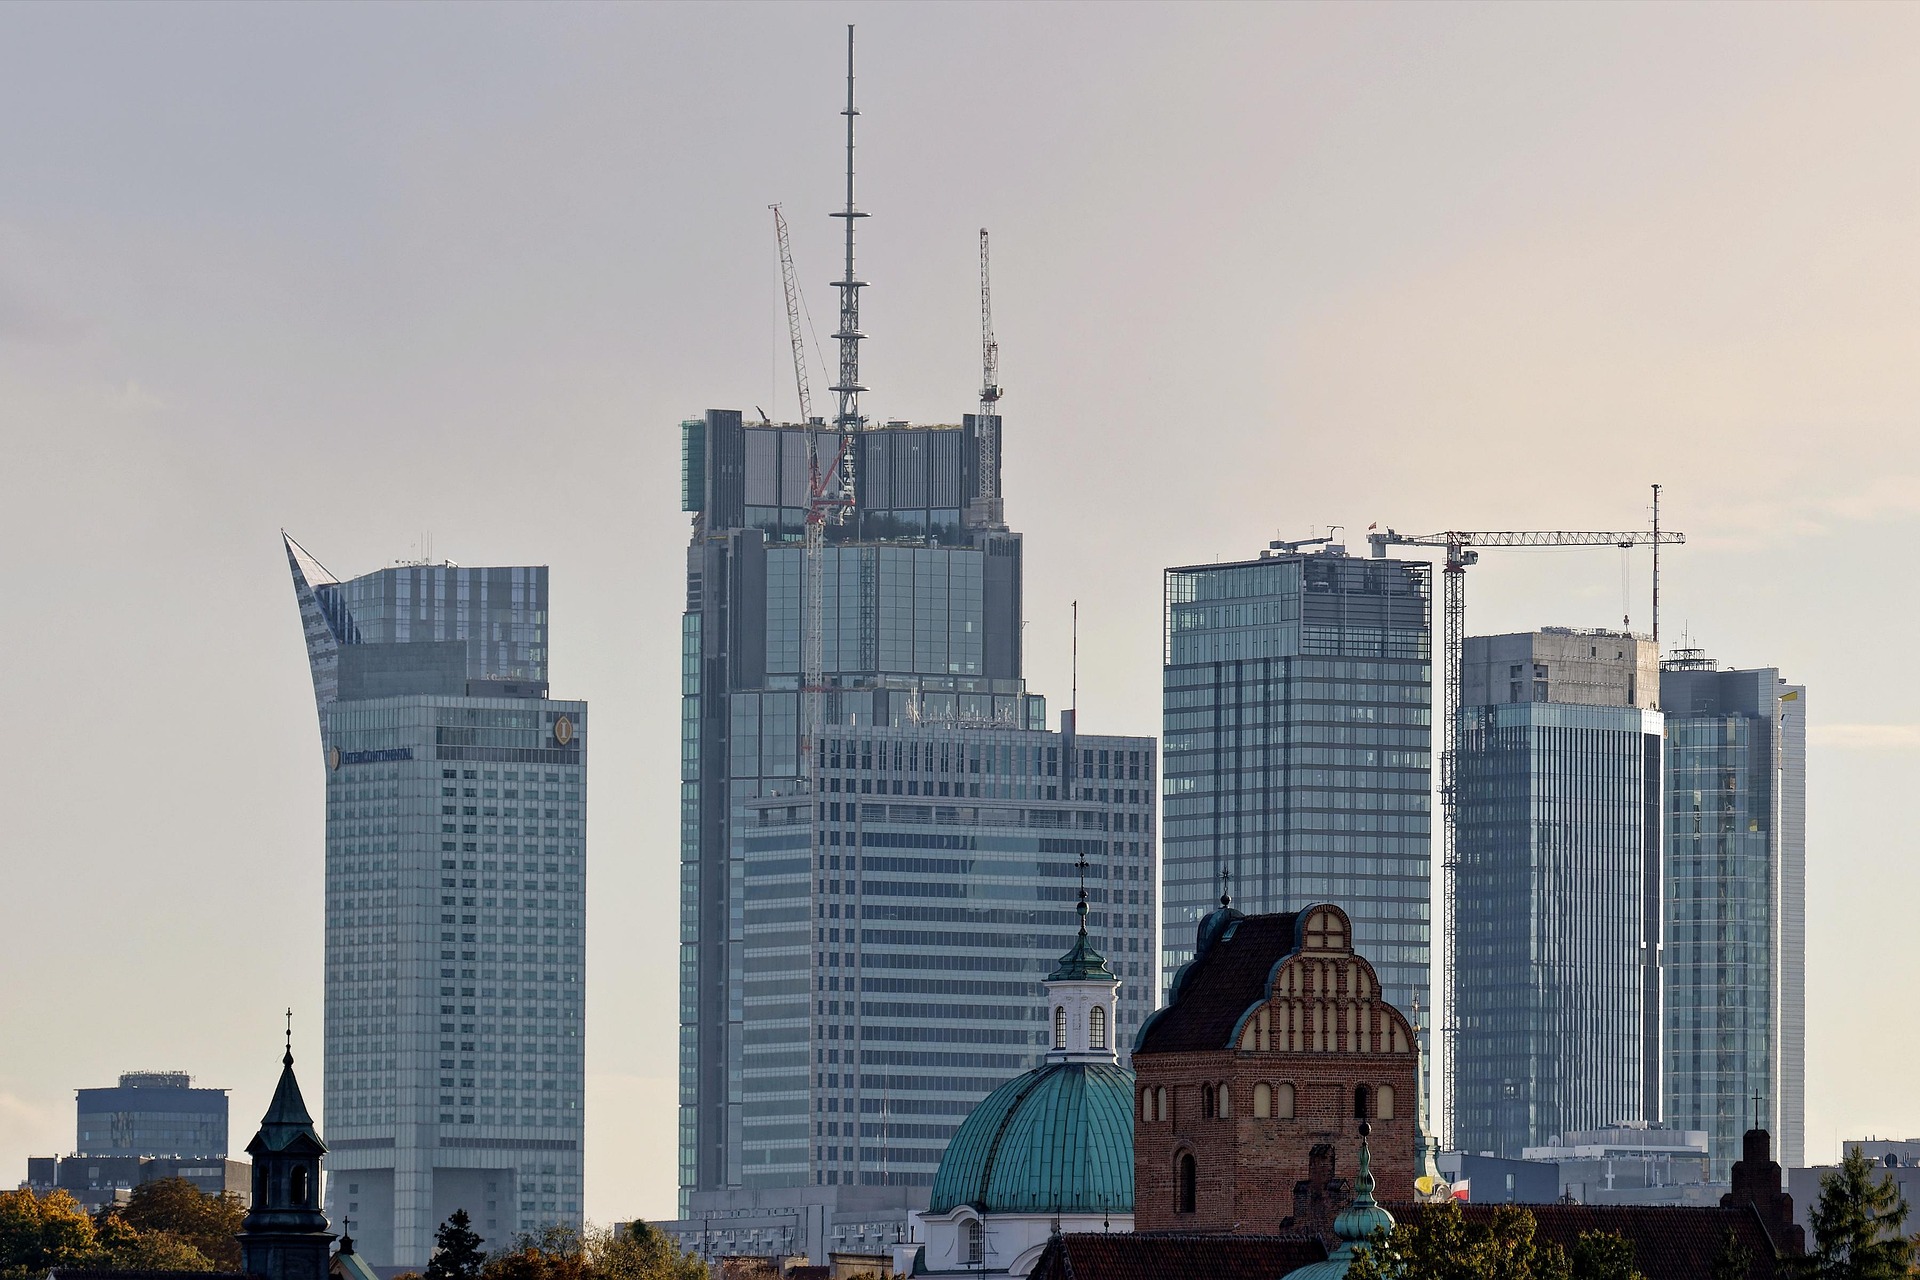
Das Investitionssignal ist eindeutig. Polen ist der am schnellsten wachsende nationale Markt für Rechenzentrumskühlung in Europa mit rund 16% CAGR. Der Gesamtmarkt wurde 2024 auf etwa 2,36 Mrd. USD geschätzt und soll bis 2035 auf 5,41 Mrd. USD steigen; die installierte Leistung dürfte von heute unter 200 MW bis 2030 auf über 500 MW klettern. Warschau verankert die Region mit rund 28 Colocation-Standorten etwa ein Drittel der nationalen Kapazität und fungiert als Workload-Drehscheibe zwischen West- und Osteuropa.
Hyperscaler untermauern diese These mit konkreten Zusagen: Microsoft kündigte Anfang 2025 eine Investition von 2,8 Mrd. PLN an, Google hat über 2 Mrd. USD zugesagt, und Vantage plant einen 64-MW-Campus. Für Immobilieninvestoren senkt dies das Risiko der Grundstücks- und Rohbauentwicklung, stützt stabilisierte Mietwerte je Megawatt und signalisiert dauerhafte Mieternachfrage.
Worauf Investoren achten sollten
- Der Netzanschluss ist der begrenzende Faktor, nicht das Klima der polnische Übertragungsnetzbetreiber PSE hat Antragsrückstände; gesicherte Hochspannungskapazität ist das knappste, werthaltigste Asset-Merkmal.
- Standorte neben Fernwärmeinfrastruktur bieten eine zusätzliche Erlösoption und stärkere ESG-Positionierung, Lagen mit Wärmeabnahme-Potenzial priorisieren.
- KI-Workloads treiben Rack-Dichten auf 40–80 kW und erfordern Flüssigkühlung; Freikühlung im kühlen Klima ergänzt Flüssigkreisläufe und hält den PUE auch bei hoher Dichte niedrig.
- EU-Effizienzregeln (z. B. PUE-Obergrenzen und Erneuerbaren-Pflichten) belohnen Anlagen im kühlen Klima und benachteiligen Altbestände in heißen Regionen, Rückenwind für die CEE-Region.
Die Botschaft für die Prime-East-Investorenbasis: In einem stromknappen, dekarbonisierenden Europa ist das kühle Klima der CEE-Region kein weicher Standortfaktor es ist ein messbarer, sich aufbauender Kosten- und Erlösvorteil. Nachhaltige Kühlung ist hier der Punkt, an dem Immobilien-Fundamentaldaten und Energiewende endlich zusammenfinden.
Quellen
PAIH – Poland: A Cool Place for Data Centre Development (2025) https://www.paih.gov.pl/wp-content/uploads/2026/01/Poland-A-cool-place-for-data-centre-development-2025.pdf
Mordor Intelligence – Europe Data Center Cooling Market https://www.mordorintelligence.com/industry-reports/europe-data-center-cooling-market-industry
Build.inc – Data Center Cooling in 2026 https://build.inc/insights/data-center-cooling-technology-2026
ScienceDirect – Data center waste heat for district heating networks (2025) https://www.sciencedirect.com/science/article/pii/S1364032125005362
DatacenterDynamics – atNorth DEN01 waste heat, Copenhagen https://www.datacenterdynamics.com/en/news/atnorth-to-supply-waste-heat-from-den01-data-center-to-district-heating-network-in-copenhagen-denmark/
Cushman & Wakefield – EMEA Data Centre Update H2 2025 https://www.cushmanwakefield.com/en/insights/emea-data-centre-update
Energy Solutions – Data Center Waste Heat 2026 https://energy-solutions.co/articles/sub/data-center-waste-heat-district-heating
Baker McKenzie – Data Centers in Poland Attract Investor Interest (2025) https://www.bakermckenzie.com/en/newsroom/2025/07/data-centers-in-poland-attract-investor-interest