Zwei Jahre lang hat der Immobilienmarkt auf die Zinswende gewartet. 2026 ist sie gekommen, nur in die andere Richtung. Bei einem EZB-Einlagenzins von 2,50 % und einer zehnjährigen Bundesanleihe über 3,5 % werden Immobilienrenditen zum zweiten Mal in vier Jahren neu bepreist.
Die Wende, die niemand eingepreist hatte
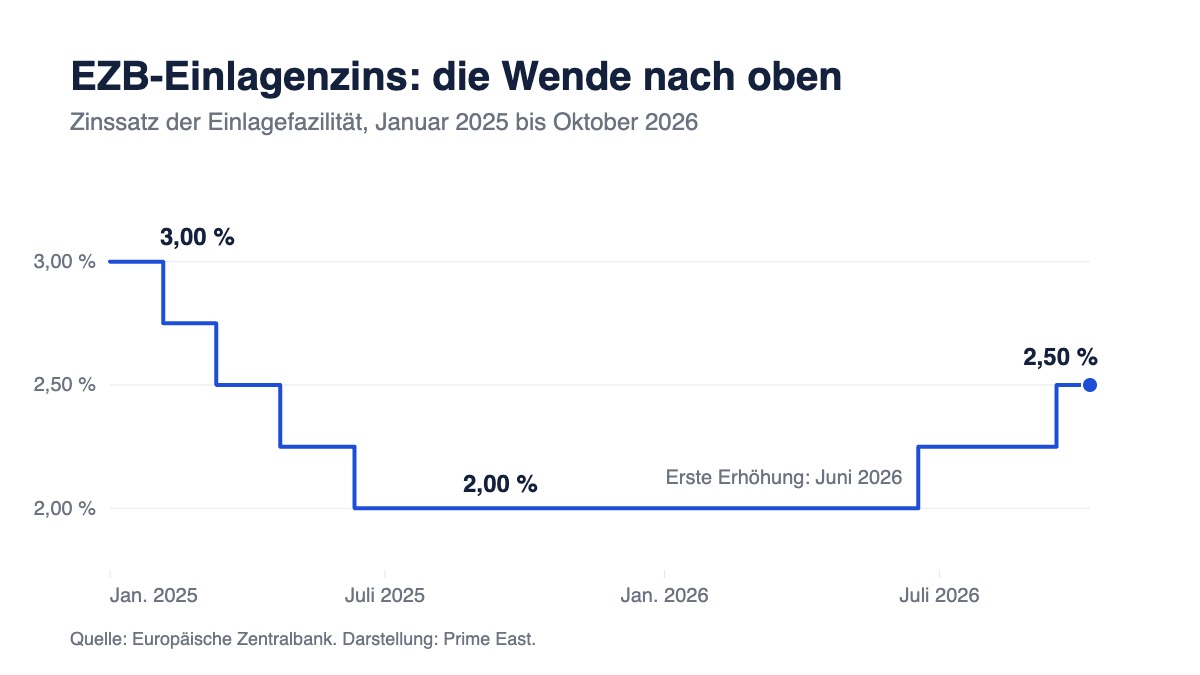
Die Europäische Zentralbank hatte ihren Einlagenzins bis Juni 2025 auf 2,00 % gesenkt und ein volles Jahr dort belassen. Am 11. Juni 2026 hob sie die Leitzinsen um 25 Basispunkte an, am 10. September folgte der zweite Schritt. Seit dem 16. September liegt der Einlagenzins bei 2,50 %, der Hauptrefinanzierungssatz bei 2,65 %.
Der EZB-Rat begründet den Schritt mit dem anhaltenden Inflationsdruck infolge des Nahostkonflikts. Die Daten stützen diese Lesart: Nach der Schnellschätzung von Eurostat lag die Inflation im Euroraum im September bei 3,8 %, nach 3,2 % im August. Energie verteuerte sich um 18,8 % gegenüber dem Vorjahr, die Rate ohne Energie, Nahrungsmittel, Alkohol und Tabak lag bei 2,5 %. Für Deutschland weist Eurostat 3,3 % aus.
Die September-Projektionen der EZB sehen die Inflation bei 3,0 % im Jahr 2026, 2,5 % im Jahr 2027 und 2,1 % im Jahr 2028. Die Notenbank entscheidet nach eigener Aussage datenabhängig und von Sitzung zu Sitzung, ohne sich auf einen Zinspfad festzulegen. Die nächste Entscheidung fällt am 29. Oktober. Die LBBW rechnet bis Ende des ersten Quartals 2027 mit zwei weiteren Erhöhungen, der Einlagenzins läge dann bei 3,00 %.
Das lange Ende hat zuerst reagiert
Für Immobilien zählt der Kapitalmarkt mehr als der Leitzins. Die Rendite der zehnjährigen Bundesanleihe erreichte am 28. September 3,69 %, den höchsten Stand seit April 2011, und lag am 7. Oktober bei 3,55 %. Ende Juli hatte sie in diesem Zyklus erstmals über 3 % geschlossen.
Die Bauzinsen ziehen nach. Laut Baufi24 lag der Durchschnittszins für Darlehen mit zehnjähriger Zinsbindung im September bei 4,16 %. Anfang Oktober lagen die Angebote für zehn Jahre bei rund 4,5 %, zwanzigjährige Zinsbindungen nähern sich der Marke von 5 %.
Was die Neunmonatszahlen zeigen
Die großen Maklerhäuser haben in dieser Woche ihre Zahlen zum dritten Quartal vorgelegt. Je nach Quelle erreichte der deutsche Investmentmarkt in den ersten neun Monaten 2026 zwischen 21,4 Mrd. Euro (Savills) und 23,9 Mrd. Euro (JLL). Gegenüber dem Vorjahr reicht die Spanne von minus 9 % (Colliers) bis plus 8 % (Cushman & Wakefield). Aufschlussreicher ist der Verlauf: Zur Jahresmitte meldeten JLL und Cushman & Wakefield noch Zuwächse von 15 % und 20 %. Der Sommer hat diesen Vorsprung weitgehend aufgezehrt.
Der Markt steht nicht still. BNP Paribas Real Estate zählt mehr als 1.040 Deals, so viele wie seit 2022 nicht mehr, und Savills meldet 4 % mehr Transaktionen bei leicht rückläufigem Volumen. Gehandelt wird in kleineren Losgrößen. Internationales Kapital bleibt präsent: Laut CBRE entfällt rund die Hälfte des Volumens auf ausländische Käufer, die 11,6 Mrd. Euro investiert haben, 11 % mehr als im Vorjahr.
Die Renditen haben sich in Bewegung gesetzt. JLL beziffert die Bürospitzenrendite in den sieben Metropolen auf 4,59 % und die Logistikspitzenrendite auf 4,69 %, jeweils 13 Basispunkte über dem Vorquartal. Savills nennt 3,7 % für Mehrfamilienhäuser, ein Plus von 10 Basispunkten, und 6,0 % für Shoppingcenter. Colliers berichtet, dass Kaufpreise für Objekte, die sich bereits im Transaktionsprozess befinden, neu kalkuliert werden. Weder JLL noch BNP Paribas Real Estate erwarten eine Jahresendrally, Colliers sieht eine breitere Erholung erst im Laufe von 2027.
Die Rechnung mit der Risikoprämie
Legen wir die Zahlen nebeneinander. Ein Spitzenbüro mit 4,59 % bietet rund 100 Basispunkte Aufschlag auf eine zehnjährige Bundesanleihe mit 3,55 %. Ein Mehrfamilienhaus in Spitzenlage mit 3,7 % bietet etwa 15. Konstantin Kortmann, CEO von JLL Germany, hält die Risikoprämie für die meisten Investoren für deutlich zu gering.
Die Finanzierung verschärft den Befund. Bei rund 4,5 % für zehnjähriges Geld kostet ein Wohnobjekt, das zu 3,7 % gekauft wird, vom ersten Tag an mehr Zins, als es Rendite abwirft. Fremdkapital senkt die laufende Eigenkapitalrendite, statt sie zu heben. Ein solcher Ankauf trägt sich nur mit hohem Eigenkapitalanteil und belastbarem Mietwachstum. Wo beides fehlt, muss die Anpassung über den Preis kommen.
Polen: Pause, aber keine Lockerung mehr
Östlich der Oder ist die Richtung dieselbe, nur das Niveau ist ein anderes. Der Rat für Geldpolitik hat den NBP-Referenzzins am 7. Oktober bei 3,75 % belassen, der letzte Schritt war eine Senkung im März. Seitdem hat die Inflation gedreht: Die Schnellschätzung für September zeigt 4,0 % nach 3,4 % im August und liegt damit erstmals seit Juni 2025 außerhalb des Zielbands der Notenbank von 2,5 % plus/minus einem Prozentpunkt. Laut Parkiet preisen die Terminmärkte binnen eines Jahres rund 100 Basispunkte höhere Zinsen ein. Der Lockerungszyklus ist in beiden Märkten beendet.
Was das für Investoren bedeutet
- Mit den heutigen Zinsen kalkulieren. Businesspläne, die auf sinkende Zinsen gebaut waren, brauchen einen zweiten Durchlauf. Ein sinnvolles Stressszenario sind ein Einlagenzins von 3,00 % und eine Bundrendite, die über 3,5 % bleibt.
- Refinanzierungstermine im Blick behalten. Darlehen aus der Niedrigzinsphase laufen in einen spürbar teureren Markt. Savills sieht bereits ein wachsendes Verkaufsangebot und wenig Gründe für Eigentümer, abzuwarten.
- Eigenkapital ist der Vorteil. Käufer, die weniger auf Fremdkapital angewiesen sind, können handeln, während finanzierungsabhängige Bieter neu rechnen. Die steigende Zahl kleinerer Transaktionen spiegelt das wider.
- Mietwachstum kaufen, nicht Renditekompression. Indexierte Mietverträge, Neuvermietungspotenzial und überschaubarer Investitionsbedarf tragen die Rendite, wenn die Ankaufsrenditen nicht fallen.
- Mit dem neuen Maßstab verhandeln. Verkäufer, die sich auf das Zinsumfeld einstellen, finden Käufer. Preisvorstellungen aus dem Frühjahr 2026 finden sie nicht.
Fazit
Die Zinswende, auf die der Markt gewartet hat, ist da, mit umgekehrtem Vorzeichen. Eine Wiederholung von 2022 ist das nicht: Die Schritte sind kleiner, und die Preise hatten bereits korrigiert. Aber die Richtung der Renditen hat sich gedreht, und die Neunmonatszahlen zeigen, wie schnell die Dynamik nachließ, nachdem die Bundrendite die Marke von 3 % überschritten hatte. Die kommenden Quartale belohnen Investoren, die mit den Zinsen rechnen, die auf dem Bildschirm stehen, und nicht mit denen, auf die sie gehofft hatten.
Sprechen Sie mit uns
Bewerten Sie Ihr Portfolio neu, bereiten Sie einen Verkauf vor oder suchen Sie Einstiegschancen in Deutschland oder Polen? Prime East analysiert Objekte, Finanzierungsszenarien und Exit-Wege und bringt Investoren, Eigentümer und Projektentwickler zusammen. Kontaktieren Sie unser Team für ein vertrauliches Gespräch zu Ihrer Investitions- oder Projektanfrage.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Alle Angaben beruhen auf öffentlich zugänglichen Quellen.
Quellen
- Europäische Zentralbank: Geldpolitische Beschlüsse vom 10. September 2026
- Europäische Zentralbank: Leitzinsen der EZB
- Eurostat: Jährliche Inflation im Euroraum auf 3,8 % gestiegen, Schnellschätzung September 2026
- LBBW: EZB-Zinsentscheid, aktueller Leitzins, Prognosen und Termine 2026
- Kagels Trading: Zinsentwicklung und Zinsprognose 2026, Bundrendite
- Baufi24: Zinskommentar Oktober 2026
- Savills: Immobilieninvestmentmarkt Deutschland Q3 2026
- immobilienmanager: Zinsanstieg bremst Erholung am Investmentmarkt
- Parkiet: Zinsentscheidung des polnischen Rats für Geldpolitik im Oktober