Przez dwa lata rynek nieruchomości czekał na zwrot w polityce stóp procentowych. W 2026 roku zwrot nastąpił, tyle że w przeciwnym kierunku. Przy stopie depozytowej EBC na poziomie 2,50% i rentowności dziesięcioletnich obligacji Niemiec powyżej 3,5% stopy kapitalizacji nieruchomości są wyceniane na nowo po raz drugi w ciągu czterech lat.
Zwrot, którego nikt nie uwzględnił w wycenach
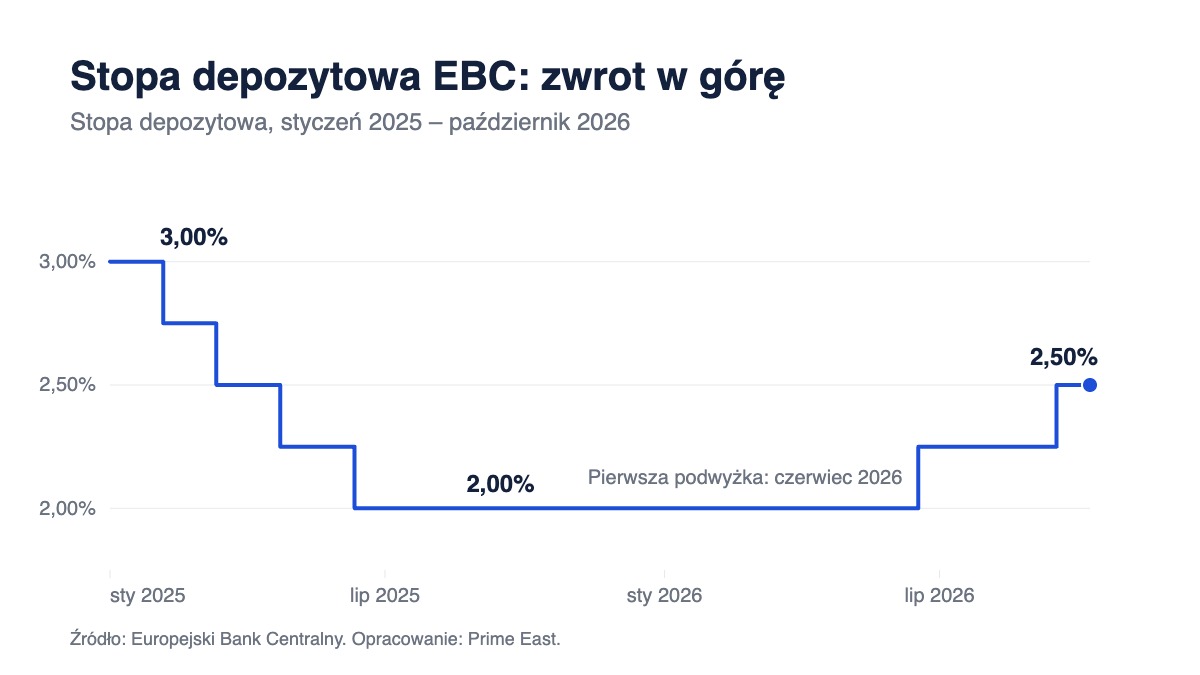
Europejski Bank Centralny obniżył stopę depozytową do 2,00% do czerwca 2025 roku i utrzymywał ją na tym poziomie przez pełny rok. 11 czerwca 2026 roku podniósł stopy o 25 punktów bazowych, a 10 września zrobił drugi krok. Od 16 września stopa depozytowa wynosi 2,50%, a stopa podstawowych operacji refinansujących 2,65%.
Rada Prezesów uzasadniła decyzję utrzymującą się presją inflacyjną związaną z konfliktem na Bliskim Wschodzie. Dane to potwierdzają: według szybkiego szacunku Eurostatu inflacja w strefie euro wyniosła we wrześniu 3,8% wobec 3,2% w sierpniu. Ceny energii wzrosły o 18,8% rok do roku, a inflacja z wyłączeniem energii, żywności, alkoholu i tytoniu wyniosła 2,5%. Dla Niemiec Eurostat podaje 3,3%.
Wrześniowe projekcje EBC zakładają inflację na poziomie 3,0% w 2026 roku, 2,5% w 2027 roku i 2,1% w 2028 roku. Bank deklaruje, że decyzje podejmuje na podstawie danych, z posiedzenia na posiedzenie, bez zobowiązania do określonej ścieżki stóp. Kolejna decyzja zapadnie 29 października. LBBW spodziewa się dwóch kolejnych podwyżek do końca pierwszego kwartału 2027 roku, co oznaczałoby stopę depozytową na poziomie 3,00%.
Długi koniec krzywej zareagował pierwszy
Dla nieruchomości rynek kapitałowy ma większe znaczenie niż stopa banku centralnego. Rentowność dziesięcioletnich obligacji Niemiec osiągnęła 28 września 3,69%, najwyższy poziom od kwietnia 2011 roku, a 7 października wynosiła 3,55%. Pod koniec lipca po raz pierwszy w tym cyklu zamknęła się powyżej 3%.
Za rentownościami podąża oprocentowanie kredytów hipotecznych. Według Baufi24 średnie oprocentowanie kredytu ze stałą stopą na dziesięć lat wyniosło we wrześniu 4,16%. Na początku października oferty na dziesięć lat sięgały około 4,5%, a przy dwudziestoletnim okresie stałej stopy zbliżają się do 5%.
Co pokazują dane za dziewięć miesięcy
Największe firmy doradcze opublikowały w tym tygodniu dane za trzeci kwartał. W zależności od źródła niemiecki rynek inwestycyjny osiągnął w pierwszych dziewięciu miesiącach 2026 roku od 21,4 mld euro (Savills) do 23,9 mld euro (JLL). W ujęciu rocznym oznacza to od minus 9% (Colliers) do plus 8% (Cushman & Wakefield). Więcej mówi sam przebieg roku: w połowie roku JLL i Cushman & Wakefield raportowały jeszcze wzrosty o 15% i 20%. Lato pochłonęło większość tej przewagi.
Rynek się nie zatrzymał. BNP Paribas Real Estate naliczył ponad 1040 transakcji, najwięcej od 2022 roku, a Savills podaje o 4% więcej transakcji przy nieco niższym wolumenie. Handluje się mniejszymi pakietami. Kapitał międzynarodowy pozostaje obecny: według CBRE na zagranicznych kupujących przypada około połowy wolumenu, czyli 11,6 mld euro, o 11% więcej niż rok wcześniej.
Stopy kapitalizacji zaczęły rosnąć. JLL podaje dla najlepszych biur w siedmiu największych miastach 4,59%, a dla najlepszych obiektów logistycznych 4,69%, w obu przypadkach o 13 punktów bazowych więcej niż kwartał wcześniej. Savills wskazuje 3,7% dla budynków wielorodzinnych, o 10 punktów bazowych więcej, oraz 6,0% dla centrów handlowych. Colliers informuje, że ceny aktywów będących już w procesie sprzedaży są przeliczane na nowo. Ani JLL, ani BNP Paribas Real Estate nie spodziewają się rajdu na koniec roku, a Colliers widzi szersze ożywienie dopiero w trakcie 2027 roku.
Arytmetyka premii za ryzyko
Zestawmy liczby. Najlepsze biuro ze stopą 4,59% daje około 100 punktów bazowych ponad dziesięcioletnie obligacje Niemiec z rentownością 3,55%. Najlepszy budynek wielorodzinny ze stopą 3,7% daje około 15. Konstantin Kortmann, CEO JLL Germany, ocenia, że dla większości inwestorów premia za ryzyko jest wyraźnie zbyt niska.
Finansowanie zaostrza ten obraz. Przy koszcie dziesięcioletniego pieniądza na poziomie około 4,5% nieruchomość mieszkaniowa kupiona przy stopie 3,7% od pierwszego dnia kosztuje w odsetkach więcej, niż przynosi. Dźwignia obniża bieżący zwrot z kapitału własnego, zamiast go podnosić. Taki zakup broni się tylko przy wysokim udziale kapitału własnego i wiarygodnym wzroście czynszów. Tam, gdzie brakuje jednego i drugiego, dostosowanie musi nastąpić przez cenę.
Polska: pauza, ale już nie luzowanie
Na wschód od Odry kierunek jest ten sam, inny jest poziom. Rada Polityki Pieniężnej 7 października pozostawiła stopę referencyjną NBP na poziomie 3,75%; ostatnim ruchem była obniżka w marcu. Od tego czasu inflacja zawróciła: szybki szacunek za wrzesień pokazuje 4,0% po 3,4% w sierpniu, czyli po raz pierwszy od czerwca 2025 roku poza pasmem odchyleń od celu NBP, wynoszącym 2,5% plus/minus jeden punkt procentowy. Według „Parkietu” rynek terminowy wycenia stopy o około 100 punktów bazowych wyższe w ciągu roku. Cykl luzowania zakończył się na obu rynkach.
Co to oznacza dla inwestorów
- Liczyć według dzisiejszych stóp. Biznesplany oparte na spadających stopach wymagają drugiego przeliczenia. Rozsądny scenariusz stresowy to stopa depozytowa 3,00% i rentowność obligacji Niemiec utrzymująca się powyżej 3,5%.
- Pilnować terminów refinansowania. Kredyty zaciągnięte w okresie niskich stóp trafiają na wyraźnie droższy rynek. Savills już widzi rosnącą podaż obiektów na sprzedaż i niewiele powodów, by właściciele czekali.
- Kapitał własny jest przewagą. Kupujący mniej zależni od długu mogą działać, gdy oferenci korzystający z dźwigni liczą od nowa. Odzwierciedla to rosnąca liczba mniejszych transakcji.
- Kupować wzrost dochodu, a nie kompresję stóp. Umowy indeksowane, potencjał ponownego wynajmu i umiarkowane nakłady inwestycyjne niosą zwrot, gdy stopy kapitalizacji nie spadają.
- Negocjować według nowego punktu odniesienia. Sprzedający, którzy dostosowują się do otoczenia stóp, znajdują kupujących. Oczekiwania cenowe z wiosny 2026 roku ich nie znajdują.
Podsumowanie
Zwrot w stopach, na który czekał rynek, nastąpił, tyle że z odwrotnym znakiem. To nie jest powtórka z 2022 roku: ruchy są mniejsze, a ceny zdążyły się już skorygować. Zmienił się jednak kierunek stóp kapitalizacji, a dane za dziewięć miesięcy pokazują, jak szybko dynamika osłabła, gdy rentowność obligacji Niemiec przekroczyła 3%. Najbliższe kwartały wynagrodzą inwestorów, którzy liczą według stóp widocznych na ekranie, a nie tych, na które liczyli.
Porozmawiajmy
Ponownie wyceniasz portfel, przygotowujesz sprzedaż albo szukasz okazji do wejścia na rynek w Niemczech lub w Polsce? Prime East analizuje aktywa, scenariusze finansowania i ścieżki wyjścia oraz łączy inwestorów, właścicieli i deweloperów. Skontaktuj się z naszym zespołem, aby poufnie omówić zapytanie inwestycyjne lub projektowe.
Zastrzeżenie: Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi doradztwa inwestycyjnego, prawnego ani podatkowego. Wszystkie dane pochodzą ze źródeł publicznie dostępnych.
Źródła
- Europejski Bank Centralny: decyzje w sprawie polityki pieniężnej z 10 września 2026 r.
- Europejski Bank Centralny: podstawowe stopy procentowe EBC
- Eurostat: roczna inflacja w strefie euro wzrosła do 3,8%, szybki szacunek za wrzesień 2026 r.
- LBBW: decyzja EBC w sprawie stóp, prognozy i terminy 2026
- Kagels Trading: stopy procentowe i prognoza 2026, rentowność obligacji Niemiec
- Baufi24: komentarz o stopach, październik 2026
- Savills: rynek inwestycyjny nieruchomości w Niemczech, III kwartał 2026
- immobilienmanager: wzrost stóp hamuje ożywienie na rynku inwestycyjnym
- Parkiet: RPP zdecydowała w sprawie stóp procentowych w Polsce