In Deutschland wurden in den ersten neun Monaten 2026 rund 5,5 Mio. m² Logistikfläche umgesetzt, 28 % mehr als im Vorjahr. In Polen waren es 3,8 Mio. m², zwei Drittel mehr. Logistik hat Büros als größte gewerbliche Investmentklasse in Deutschland abgelöst, der Leerstand in Polen ist auf 6,4 % gesunken, und ein Mieter zahlt in München pro Quadratmeter rund doppelt so viel wie in Warschau. Die Hallen stehen wieder im Zentrum des Marktes.
Deutschland: das stärkste Quartal seit 2022
Nach Angaben von BNP Paribas Real Estate erreichte der Flächenumsatz für Logistik- und Industrieflächen in Deutschland von Januar bis September 2026 rund 5,52 Mio. m², 28 % mehr als im Vorjahreszeitraum und etwa 9 % über dem Zehnjahresdurchschnitt. Allein das dritte Quartal trug knapp 2,2 Mio. m² bei, 23 % mehr als das zweite Quartal und der höchste Quartalswert seit dem zweiten Quartal 2022. JLL, das eine leicht abweichende Methodik verwendet, zählt rund 5,36 Mio. m², ein Plus von 23 % oder fast genau einer Million Quadratmeter, bei 179 Abschlüssen ab 10.000 m², 33 mehr als vor einem Jahr. Sebastian Bögel, Head of Industrial & Logistics Agency bei JLL Deutschland, hält die Marke von sieben Millionen Quadratmetern für 2026 für erreichbar, wenn das vierte Quartal wie üblich das stärkste wird. BNP Paribas Real Estate erwartet, dass das Gesamtjahr die 6,1 Mio. m² von 2025 deutlich übertrifft.
Treiber der Erholung sind die Logistikdienstleister. Sie stehen für fast 45 % des Umsatzes, 2,5 Mio. m², das höchste Volumen, das BNP Paribas Real Estate für diese Gruppe in zehn Jahren registriert hat. Produktionsunternehmen tragen 31 % bei, der Handel 15 %. Die größten Abschlüsse des Jahres lesen sich wie eine Karte der neuen Lieferkette: Ceva Logistics mietete jeweils rund 90.000 m² in Frankfurt (Oder) und in Lich bei Gießen, Maersk rund 69.000 m² in Herleshausen in Nordhessen, ID Logistics rund 70.000 m² in Alsdorf bei Aachen, Goodcang zwischen 56.000 und 65.000 m² in Rieste in Niedersachsen, Takko Fashion rund 57.000 m² in der Region Hannover/Braunschweig und JD Logistics rund 40.000 m² in Ludwigsfelde südlich von Berlin.
Das Wachstum findet außerhalb der Großstädte statt
Hinter der Gesamtzahl verbirgt sich eine geografische Verschiebung. Die sieben großen Logistikregionen Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, Leipzig und München kamen auf knapp 1,7 Mio. m², 5 % weniger als im Vorjahr und 8 % unter ihrem langjährigen Durchschnitt. Frankfurt verlor 20 % auf 320.000 m², Berlin 7 % auf 298.000 m², München 36 % auf 126.000 m². Nur Hamburg (283.000 m², plus 3 %) und Köln (247.000 m², mehr als verdoppelt) legten zu. Überall sonst stieg der Umsatz um 51 % und erreichte den zweithöchsten Wert seit zehn Jahren. Das Ruhrgebiet stellte mit 484.000 m² (plus 36 %) einen Rekord auf; laut JLL stammten rund 43 % des dortigen Volumens von chinesischen Unternehmen. Hannover/Braunschweig erreichte 359.800 m², Osnabrück/Münster 259.100 m², fast das Dreifache des Vorjahres.
Das Muster erklärt sich über das Angebot. In den fünf von JLL betrachteten Metropolregionen wurden in den ersten neun Monaten nur rund 219.000 m² fertiggestellt, halb so viel wie im Vorjahr und 57 % unter dem Fünfjahresdurchschnitt. Der Neubauanteil am Umsatz ist auf 55 % gefallen, den niedrigsten Wert seit zehn Jahren, weil es schlicht weniger Neubauten zu vermieten gibt. Rund 883.000 m² befinden sich in den Metropolen im Bau, 60 % mehr als vor einem Jahr, davon sind etwa 55 % noch unvermietet; Berlin hält mit 319.000 m² den größten Anteil. BNP Paribas Real Estate merkt an, dass der Rückgang der spekulativen Bautätigkeit den Umsatz in einigen großen Hubs bereits bremst. Nutzer, die in Frankfurt oder München keine moderne Fläche finden, unterschreiben im Ruhrgebiet, in Niedersachsen und im östlichen Brandenburg.
Mieten steigen, Renditen halten, Kapital rotiert in Hallen
Die Knappheit schlägt auf die Mieten durch. BNP Paribas Real Estate nennt Logistik-Spitzenmieten von 11,25 €/m² und Monat in München (plus 7 % zum Vorjahr), 9,00 € in Frankfurt (plus 10 %), 8,85 € in Düsseldorf, 8,80 € in Hamburg, 8,60 € in Köln (plus 12 %), 8,30 € in Berlin, 8,10 € im Ruhrgebiet und 5,70 € in Leipzig. Über alle Standorte stiegen die Spitzenmieten binnen zwölf Monaten um 4,3 % und die Durchschnittsmieten um 4,9 %. JLL, das Mieten für Vermietungen ab 5.000 m² ausweist, sieht Berlin nach einem Anstieg um 4,8 % allein im dritten Quartal bei 11,00 € und erwartet weitere Erhöhungen.
Investoren haben das registriert. Cushman & Wakefield zählt in den ersten neun Monaten rund 4,1 Mrd. € an Logistik- und Industrietransaktionen in Deutschland, 18 % mehr als im Vorjahr und 23 % des gesamten gewerblichen Volumens. Damit ist Logistik erstmals die größte gewerbliche Assetklasse in Deutschland, vor Büros mit 3,76 Mrd. €. LIP Invest kommt ebenfalls auf 4,1 Mrd. € seit Jahresbeginn, davon 1,5 Mrd. € allein im dritten Quartal. Größter gewerblicher Abschluss des Quartals war der Kauf eines Logistikportfolios von Blackstone durch CBRE Investment Management. CBRE berichtet, dass die Logistik-Spitzenrenditen im dritten Quartal ihr Niveau gehalten haben, obwohl die Rendite zehnjähriger Bundesanleihen auf 3,64 % gestiegen ist, erwartet aber in den kommenden Quartalen steigende Renditen über alle Assetklassen. Die Wirkung der EZB-Zinserhöhungen auf deutsche Immobilienrenditen bleibt der Hintergrund.
Polen: zwei Drittel mehr Nachfrage, halbe Miete
Der polnische Lagermarkt läuft noch heißer. Laut REDD haben Mieter in den ersten drei Quartalen 2026 Verträge über 3,81 Mio. m² unterzeichnet, fast zwei Drittel mehr als im Vorjahr, davon 1,60 Mio. m² allein im dritten Quartal, das Zweieinhalbfache des Vorjahresquartals. Die Halbjahreszahlen von AXI IMMO zeigten einen Anstieg der Nettovermietung (Neuverträge und Erweiterungen) um 58 % auf mehr als 2,1 Mio. m², und Cushman & Wakefield verzeichnete den höchsten Anteil an Neuverträgen seit Anfang 2022. Krzysztof Foks, Head of Research bei REDD, führt den Sprung auf Unternehmen zurück, die ihre Logistik in einzelnen modernen Gebäuden bündeln, sowie auf asiatische E-Commerce-Plattformen, die nach den Änderungen der EU-Zollregeln Bestände in EU-Hubs halten.
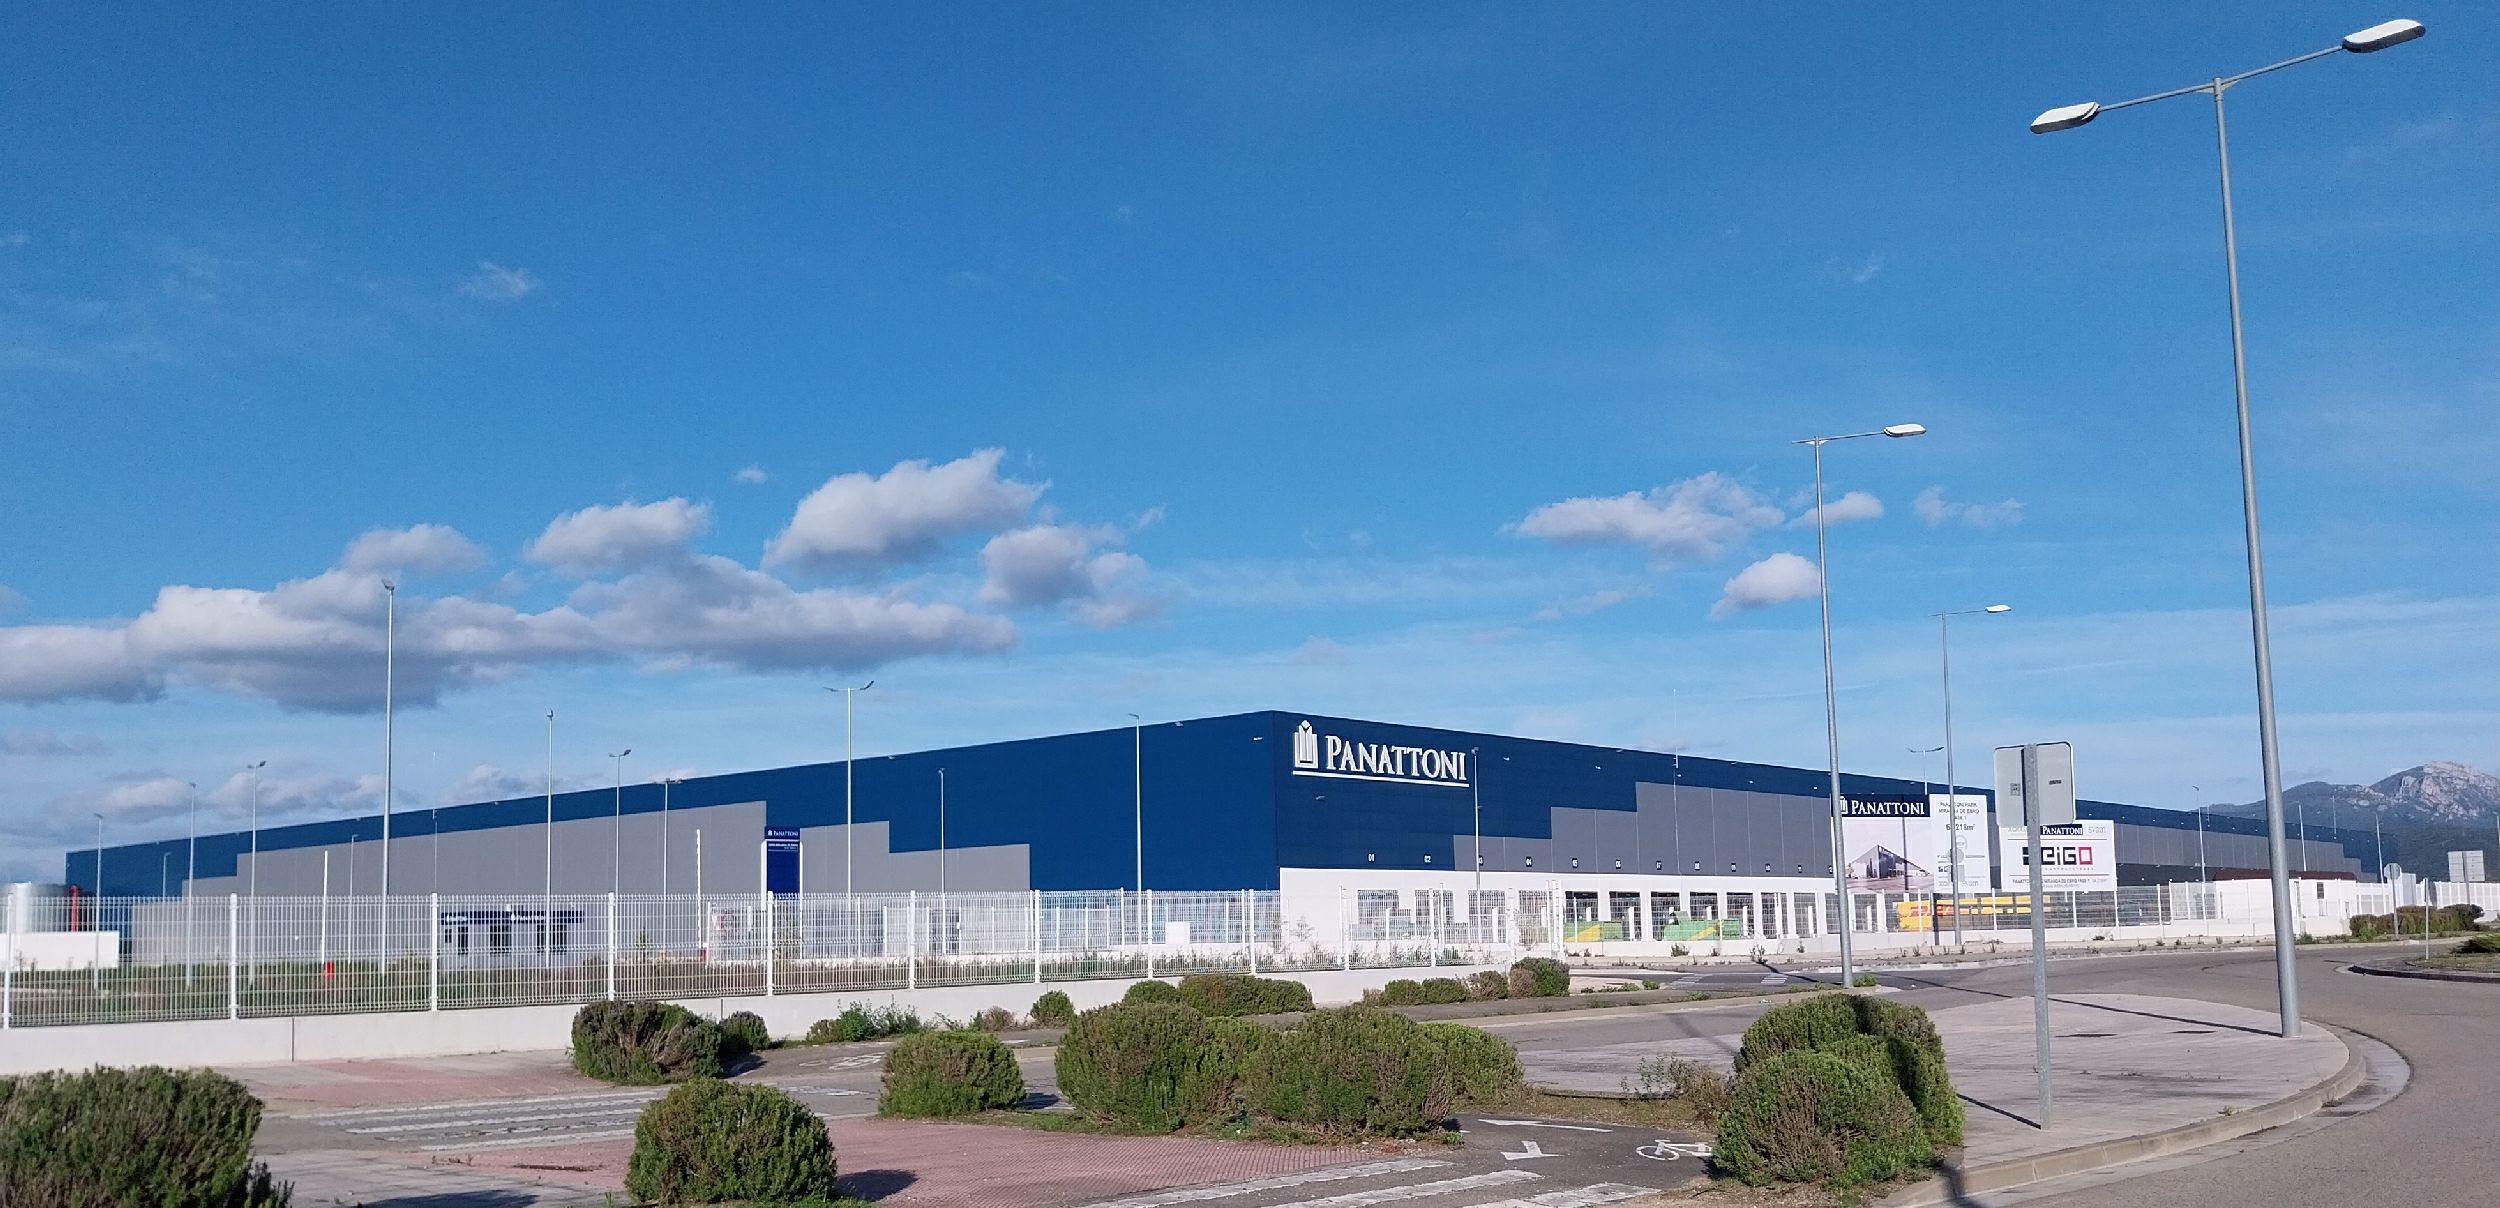
Das regionale Bild spiegelt das deutsche in umgekehrter Richtung. Oberschlesien setzte 890.000 m² um, mehr als das Vierfache des Vorjahres, Posen 520.000 m² (plus 349 %), Breslau 568.000 m² (plus 72 %) und die Dreistadt 283.000 m² (plus 125 %). Warschau, mit 8,4 Mio. m² Bestand der größte Markt, war die Ausnahme: Der Umsatz fiel um 13 % auf 478.000 m². Zu den größten Transaktionen zählen ILS, die Logistiktochter von Inter Cars, mit mehr als 165.000 m² im Panattoni Park Katowice Airport, BESTSECRET mit 108.000 m² im EQT Park Poznań Żerniki und Latex Opony mit mehr als 100.000 m² im Panattoni Park Bytom. Die 200.000 m² große Build-to-suit-Anlage von Amazon in Dobromierz bei Breslau war die größte Fertigstellung des dritten Quartals.
Der Leerstand ist landesweit auf 6,4 % gesunken, 1,6 Prozentpunkte weniger als vor einem Jahr, bei 2,71 Mio. m² verfügbarer Fläche in einem Bestand, den REDD mit 42,2 Mio. m² beziffert. Zentralpolen liegt bei 3,9 %, Posen bei 4,7 % und Breslau bei 5,2 %, was in der Praxis bedeutet, dass ein Mieter, der sofort 30.000 m² sucht, nur eine Handvoll Optionen hat. Warschau ist erneut der Ausreißer, mit einem Anstieg des Leerstands um 2,6 Punkte auf 8,9 % und mehr als einem Viertel der leerstehenden Fläche des Landes. Die Entwickler haben reagiert: Ende September befanden sich 1,62 Mio. m² im Bau, nach 2,12 Mio. m² Ende Juni, davon mehr als 60 % vorvermietet oder für Eigennutzer. AXI IMMO bezeichnete die Pipeline zur Jahresmitte als die niedrigste seit mehr als neun Jahren. Fertigstellungen von 2,03 Mio. m² in neun Monaten (plus 31 %) werden noch absorbiert.
Was sich nicht bewegt hat, ist die Miete. Die durchschnittliche Nominalmiete liegt laut REDD bei 4,70 €/m² und Monat, unverändert im sechsten Quartal in Folge, mit Krakau bei 5,60 €, Warschau bei 5,40 €, Breslau und Posen bei 4,60 € und Zentralpolen bei 4,00 €. Eine moderne Halle in Zentralpolen kostet einen Mieter weniger als die Hälfte dessen, was dieselbe Fläche in Berlin oder Frankfurt kostet, und rund ein Drittel von München. Diese Lücke, nicht das Wachstum der Schlagzeilen, zieht die Nutzer nach Osten. Auf der Investmentseite registrierte AXI IMMO im ersten Halbjahr Industrietransaktionen über rund 782 Mio. € (plus 13 %), Avison Young beziffert das gesamte gewerbliche Volumen Polens nach neun Monaten auf 4,7 Mrd. € (plus 81 %, der stärkste Wert seit 2018) mit 1,3 Mrd. € im Industriesegment, und JLL erwartet für das Gesamtjahr ein Lager-Investmentvolumen von mehr als 2 Mrd. €.
Was das für Investoren bedeutet
- Logistik ist jetzt die Kernallokation, nicht der Satellit. Mit 4,1 Mrd. € in Deutschland und einem Rekordjahr in Polen zieht der Sektor mehr Kapital an als Büros. Wer spät kommt, konkurriert mit Core-Käufern um Spitzenprodukte und sollte stattdessen den zweiten Ring betrachten.
- In deutschen Sekundärlagen wachsen Mieten und Umsatz. Ruhrgebiet, Hannover/Braunschweig, Osnabrück/Münster und das östliche Brandenburg nehmen die Nachfrage auf, die die Metropolen nicht unterbringen können. Baureife Grundstücke in diesen Regionen sind knapp und werden wertvoller.
- In Polen die Pipeline kaufen, nicht den Leerstand. Bei 6,4 % landesweit und mehreren Regionen unter 5 % ist der verfügbare Bestand dünn. Vorvermietete oder Build-to-suit-Entwicklungen in Schlesien, Posen und Niederschlesien tragen weniger Vermietungsrisiko als spekulative Flächen in Warschau, wo der Leerstand steigt.
- Polen auf Mietwachstum kalkulieren, Deutschland auf Cashflow. Die polnischen Nominalmieten stagnieren seit sechs Quartalen, während der Leerstand fiel; die nächste Bewegung geht eher nach oben als nach unten. Die deutschen Spitzenmieten sind bereits um 4 bis 12 % gestiegen und die Renditen stabil, dort kommt der Ertrag aus sicheren Einnahmen statt aus Neubewertung.
- Strom und Baurecht beachten, nicht nur die Lage. Viele der größten Abschlüsse sind Build-to-suit-Anlagen für stark automatisierte Betreiber. Grundstücke mit Netzkapazität und kurzem Genehmigungsweg erzielen beiderseits der Oder einen Aufschlag, wie wir bei der Neubepreisung der Netz-Warteschlange gesehen haben.
Prime East ist eine Real Estate Investment and Development Boutique mit Präsenz in Hannover, Berlin und Warschau. Wir kaufen Bestandsobjekte und Entwicklungsgrundstücke an, begleiten Transaktionen auf Käufer- und Verkäuferseite, steuern Projektentwicklungen und eröffnen Investoren strukturierten Zugang zu Gelegenheiten in Deutschland und Polen. Logistikgrundstücke in Niedersachsen und Brandenburg sowie Build-to-suit-Standorte in Polen sind ein Kernbestandteil unserer Pipeline.
Fazit
Nach drei Quartalen 2026 ist Logistik die einzige Assetklasse, die in beiden Ländern in jeder Hinsicht wächst: Vermietung, Mieten in Deutschland, Investmentvolumen und Marktanteil. Der Engpass ist nicht mehr die Nachfrage, sondern das Angebot. Die deutschen Metropolen haben keine modernen Flächen mehr und drängen Mieter in Sekundärregionen; die polnischen Entwickler haben die Pipeline genau dann gekürzt, als der Leerstand ein Mehrjahrestief erreichte. Für Investoren liegt die Chance in den Grundstücken und vorvermieteten Entwicklungen, die diese Lücke füllen werden, und in einem polnischen Mietniveau, das Luft nach oben hat.
Sprechen Sie mit uns
Suchen Sie Logistikgrundstücke, eine vorvermietete Entwicklung oder ein Bestandsinvestment im Lagersegment in Deutschland oder Polen, oder besitzen Sie ein Grundstück, das dafür in Frage kommt? Prime East analysiert Standorte, Netzkapazität und Exit-Wege und bringt Investoren, Eigentümer und Entwickler zusammen. Kontaktieren Sie unser Team für ein vertrauliches Gespräch über Ihre Investment- oder Projektanfrage.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Alle Angaben beruhen auf öffentlich zugänglichen Quellen.
Quellen
- BNP Paribas Real Estate: Logistics Market Germany Q3 2026
- BNP Paribas Real Estate (via LogRealDirekt): Logistik-Flächenumsatz steigt weiter an, Q3 2026
- JLL (via LogRealDirekt): Logistikmarkt steigert Flächenumsatz um eine Million Quadratmeter
- Cushman & Wakefield: Deutscher Immobilien-Investmentmarkt zum Dreivierteljahr 2026
- LIP Invest (via Konii): Marktbericht Logistikimmobilien Deutschland Q3 2026
- CBRE (via Architekturblatt): Immobilieninvestmentmarkt Deutschland: 23,2 Milliarden Euro
- REDD: Rynek magazynowy w Polsce: raport za I-III kwartał 2026
- AXI IMMO (via Eurobuild CEE): Warehouse demand strengthens as availability tightens in Poland
- Cushman & Wakefield (via Eurobuild CEE): Warehouse market tightens
- CIJ Europe: Central Poland’s warehouse availability tightens
- Avison Young (via Eurobuild CEE): Poland’s investment market rebounds
- JLL (via HandelExtra): Polski rynek magazynowy przyspiesza