W Niemczech w pierwszych dziewięciu miesiącach 2026 roku wynajęto 5,5 mln m² powierzchni logistycznej, o 28 proc. więcej niż rok wcześniej. W Polsce było to 3,8 mln m², o dwie trzecie więcej. Logistyka wyprzedziła biura jako największa komercyjna klasa aktywów inwestycyjnych w Niemczech, pustostan w Polsce spadł do 6,4 proc., a najemca płaci w Monachium za metr kwadratowy mniej więcej dwa razy tyle, co w Warszawie. Hale wróciły do centrum rynku.
Niemcy: najmocniejszy kwartał od 2022 roku
Według BNP Paribas Real Estate popyt na powierzchnie logistyczne i przemysłowe w Niemczech od stycznia do września 2026 roku wyniósł 5,52 mln m², o 28 proc. więcej niż w tym samym okresie 2025 roku i około 9 proc. powyżej średniej dziesięcioletniej. Sam trzeci kwartał przyniósł prawie 2,2 mln m², o 23 proc. więcej niż drugi i najwięcej od drugiego kwartału 2022 roku. JLL, stosujący nieco inną metodologię, liczy około 5,36 mln m², czyli wzrost o 23 proc. lub prawie dokładnie milion metrów kwadratowych, przy 179 umowach od 10 tys. m² wzwyż, o 33 więcej niż rok temu. Sebastian Bögel, Head of Industrial & Logistics Agency w JLL Germany, uważa, że jeśli czwarty kwartał będzie jak zwykle najmocniejszy, rok 2026 może przekroczyć próg siedmiu milionów metrów kwadratowych. BNP Paribas Real Estate oczekuje, że cały rok wyraźnie przebije 6,1 mln m² z 2025 roku.
Motorem ożywienia są operatorzy logistyczni. Odpowiadają za prawie 45 proc. popytu, czyli 2,5 mln m², najwyższy wolumen, jaki BNP Paribas Real Estate odnotował dla tej grupy od dziesięciu lat. Producenci dokładają 31 proc., a handel 15 proc. Największe umowy roku czyta się jak mapę nowego łańcucha dostaw: Ceva Logistics wynajął po około 90 tys. m² we Frankfurcie nad Odrą i w Lich koło Giessen, Maersk około 69 tys. m² w Herleshausen w północnej Hesji, ID Logistics około 70 tys. m² w Alsdorf koło Akwizgranu, Goodcang od 56 do 65 tys. m² w Rieste w Dolnej Saksonii, Takko Fashion około 57 tys. m² w regionie Hanower/Brunszwik, a JD Logistics około 40 tys. m² w Ludwigsfelde na południe od Berlina.
Wzrost dzieje się poza dużymi miastami
Za liczbą nagłówkową kryje się przesunięcie geograficzne. Siedem głównych rynków logistycznych, Berlin, Düsseldorf, Frankfurt, Hamburg, Kolonia, Lipsk i Monachium, wynajęło niespełna 1,7 mln m², o 5 proc. mniej niż rok wcześniej i 8 proc. poniżej długoterminowej średniej. Frankfurt spadł o 20 proc. do 320 tys. m², Berlin o 7 proc. do 298 tys. m², Monachium o 36 proc. do 126 tys. m². Urosły tylko Hamburg (283 tys. m², plus 3 proc.) i Kolonia (247 tys. m², ponad dwukrotnie). Wszędzie indziej popyt wzrósł o 51 proc. i osiągnął drugi najwyższy poziom od dziesięciu lat. Zagłębie Ruhry ustanowiło rekord 484 tys. m² (plus 36 proc.), a według JLL około 43 proc. tego wolumenu pochodziło od firm chińskich. Hanower/Brunszwik osiągnął 359,8 tys. m², a Osnabrück/Münster 259,1 tys. m², niemal trzykrotność ubiegłego roku.
Ten układ tłumaczy podaż. W pięciu regionach metropolitalnych śledzonych przez JLL w pierwszych dziewięciu miesiącach oddano zaledwie około 219 tys. m², o połowę mniej niż rok wcześniej i 57 proc. poniżej średniej pięcioletniej. Udział nowych budynków w popycie spadł do 55 proc., najniżej od dziesięciu lat, bo po prostu jest mniej nowych obiektów do wynajęcia. W metropoliach w budowie jest około 883 tys. m², o 60 proc. więcej niż rok temu, z czego około 55 proc. nadal nie ma najemcy; największy udział ma Berlin z 319 tys. m². BNP Paribas Real Estate zauważa, że spadek budownictwa spekulacyjnego już ogranicza popyt w niektórych dużych hubach. Najemcy, którzy nie znajdują nowoczesnej powierzchni we Frankfurcie czy Monachium, podpisują umowy w Zagłębiu Ruhry, Dolnej Saksonii i wschodniej Brandenburgii.
Czynsze rosną, stopy kapitalizacji stabilne, kapitał przepływa do hal
Niedobór przekłada się na czynsze. BNP Paribas Real Estate podaje czynsze prime dla logistyki na poziomie 11,25 euro za m² miesięcznie w Monachium (plus 7 proc. rok do roku), 9,00 euro we Frankfurcie (plus 10 proc.), 8,85 euro w Düsseldorfie, 8,80 euro w Hamburgu, 8,60 euro w Kolonii (plus 12 proc.), 8,30 euro w Berlinie, 8,10 euro w Zagłębiu Ruhry i 5,70 euro w Lipsku. We wszystkich lokalizacjach łącznie czynsze prime wzrosły w ciągu dwunastu miesięcy o 4,3 proc., a czynsze średnie o 4,9 proc. JLL, który podaje stawki dla najmów powyżej 5 tys. m², widzi Berlin na poziomie 11,00 euro po wzroście o 4,8 proc. w samym trzecim kwartale i spodziewa się dalszych podwyżek.
Inwestorzy to zauważyli. Cushman & Wakefield liczy w Niemczech około 4,1 mld euro transakcji logistycznych i przemysłowych w pierwszych dziewięciu miesiącach, o 18 proc. więcej niż rok wcześniej i 23 proc. całego wolumenu komercyjnego. Tym samym logistyka po raz pierwszy stała się największą komercyjną klasą aktywów w Niemczech, wyprzedzając biura z 3,76 mld euro. LIP Invest dochodzi do tych samych 4,1 mld euro od początku roku, z czego 1,5 mld euro w samym trzecim kwartale. Największą transakcją komercyjną kwartału był zakup portfela logistycznego od Blackstone przez CBRE Investment Management. CBRE informuje, że stopy kapitalizacji prime dla logistyki utrzymały poziom w trzecim kwartale, mimo że rentowność dziesięcioletnich obligacji niemieckich wzrosła do 3,64 proc., ale oczekuje wzrostu stóp we wszystkich klasach aktywów w nadchodzących kwartałach. Wpływ podwyżek EBC na stopy kapitalizacji nieruchomości pozostaje tłem.
Polska: o dwie trzecie większy popyt, o połowę niższy czynsz
Polski rynek magazynowy rozgrzany jest jeszcze mocniej. Według REDD najemcy podpisali w pierwszych trzech kwartałach 2026 roku umowy na 3,81 mln m², o blisko dwie trzecie więcej niż rok wcześniej, z czego 1,60 mln m² w samym trzecim kwartale, dwa i pół raza więcej niż w analogicznym kwartale ubiegłego roku. Półroczne dane AXI IMMO pokazały wzrost popytu netto (nowe umowy i ekspansje) o 58 proc. do ponad 2,1 mln m², a Cushman & Wakefield odnotował najwyższy udział nowych umów od początku 2022 roku. Krzysztof Foks, Head of Research w REDD, tłumaczy skok konsolidacją logistyki przez firmy w pojedynczych nowoczesnych budynkach oraz azjatyckimi platformami e-commerce, które po zmianach unijnych przepisów celnych utrzymują zapasy w hubach na terenie UE.
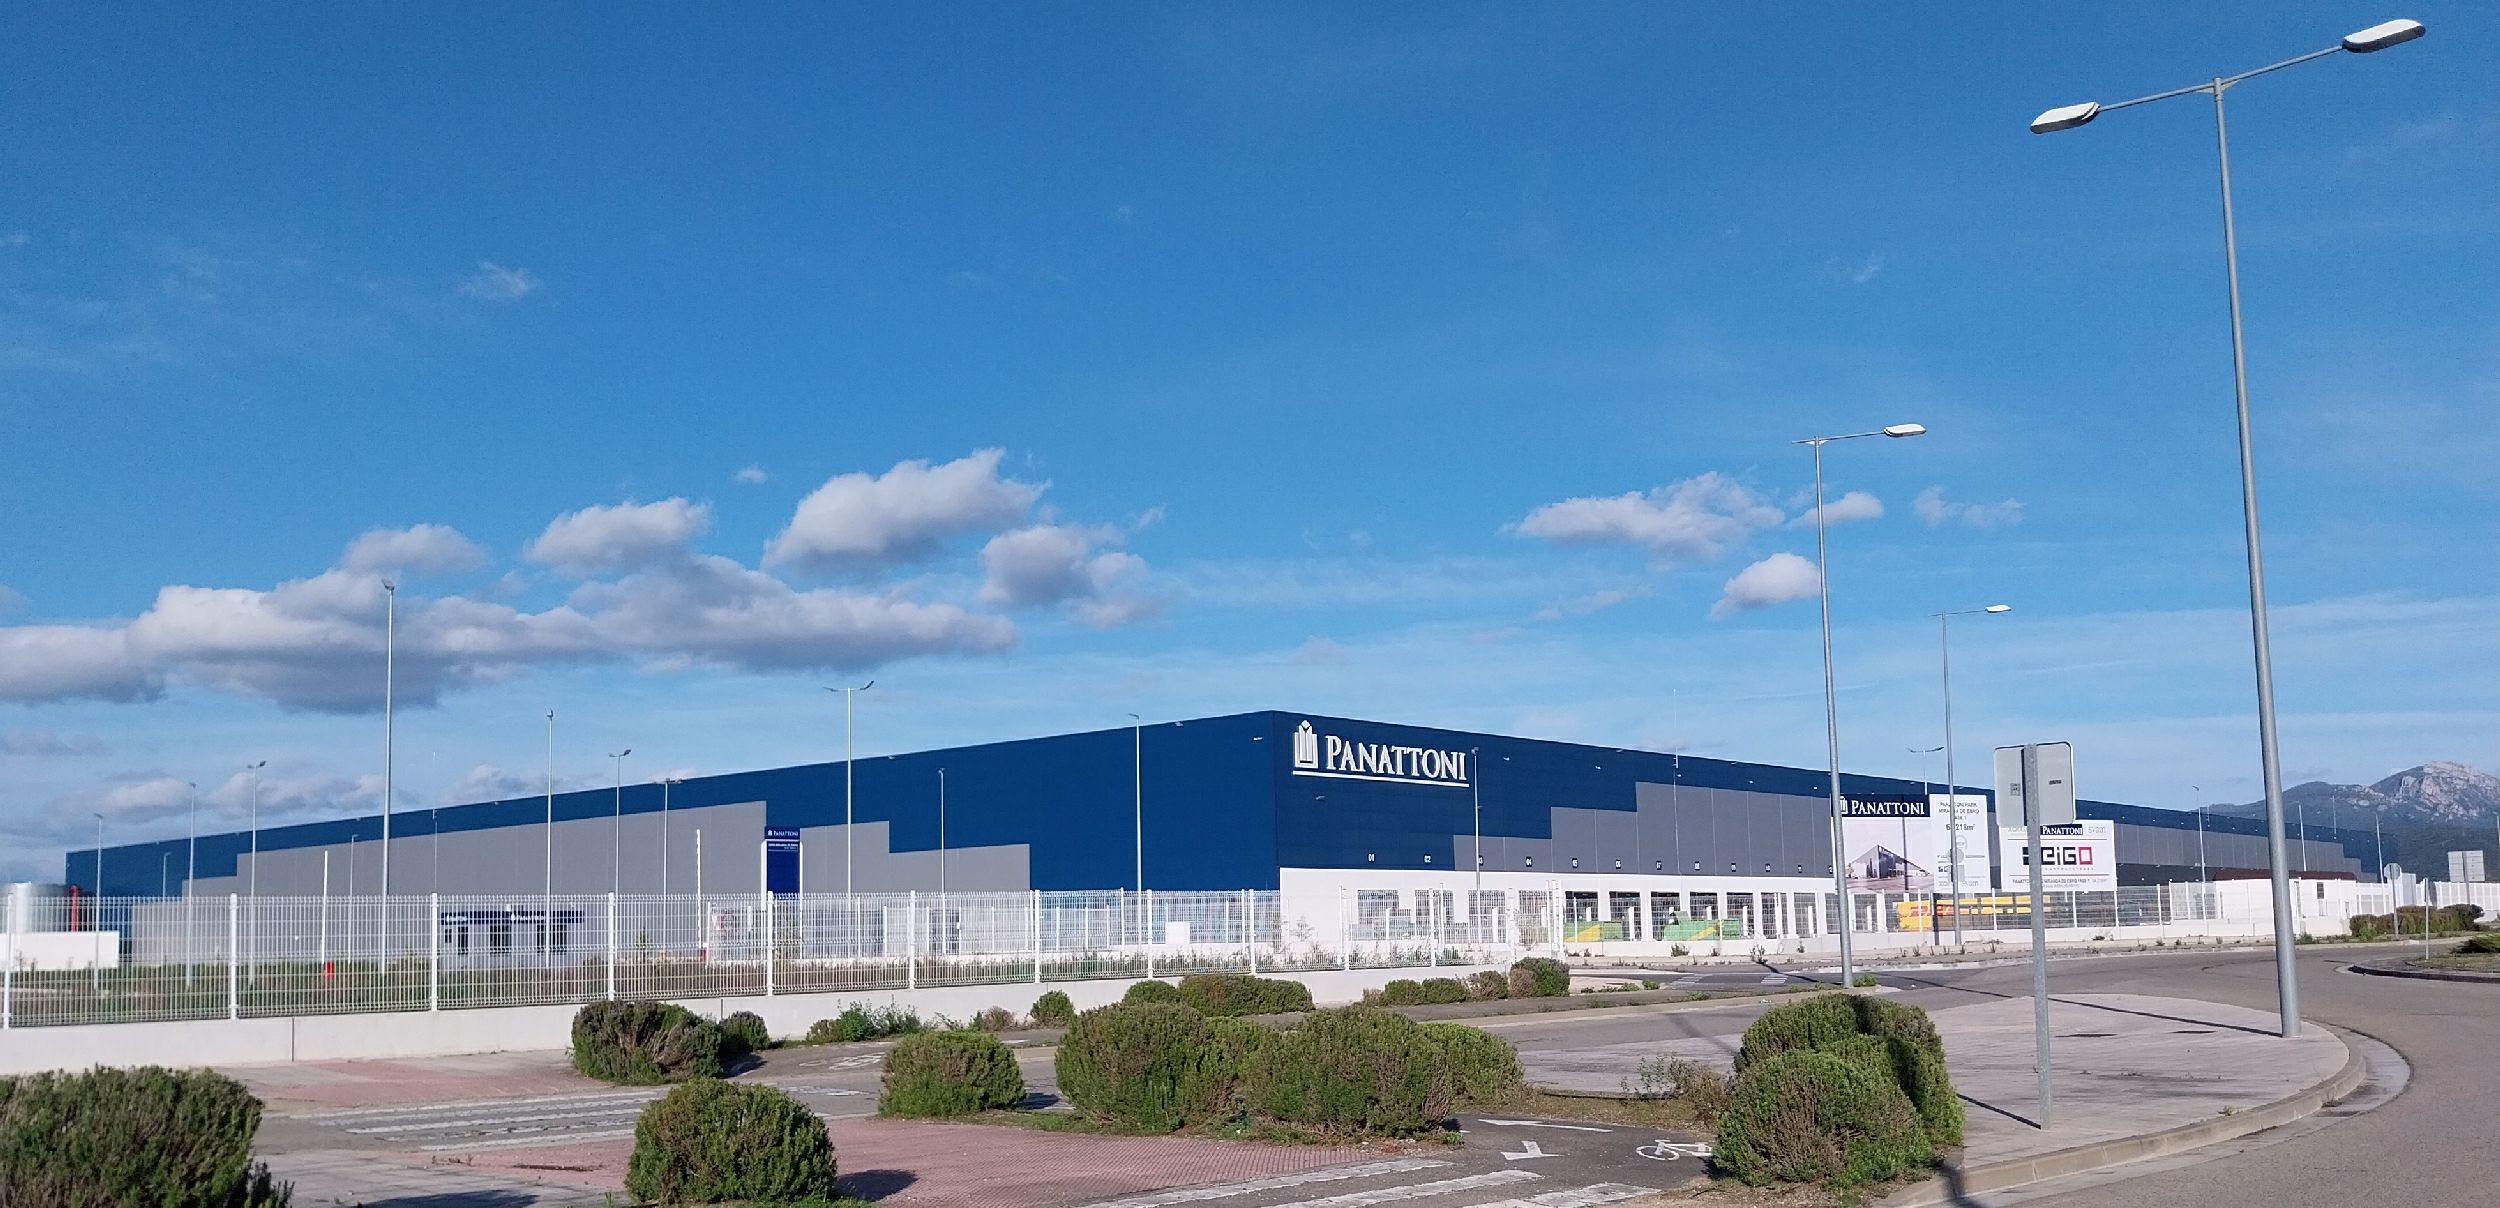
Obraz regionalny jest lustrzanym odbiciem Niemiec. Górny Śląsk wynajął 890 tys. m², ponad czterokrotnie więcej niż rok temu, Poznań 520 tys. m² (plus 349 proc.), Wrocław 568 tys. m² (plus 72 proc.), a Trójmiasto 283 tys. m² (plus 125 proc.). Warszawa, największy rynek z zasobem 8,4 mln m², była wyjątkiem: popyt spadł o 13 proc. do 478 tys. m². Do największych transakcji należą ILS, spółka logistyczna grupy Inter Cars, z ponad 165 tys. m² w Panattoni Park Katowice Airport, BESTSECRET ze 108 tys. m² w EQT Park Poznań Żerniki oraz Latex Opony z ponad 100 tys. m² w Panattoni Park Bytom. Obiekt BTS Amazona o powierzchni 200 tys. m² w Dobromierzu koło Wrocławia był największym ukończeniem trzeciego kwartału.
Pustostan spadł w skali kraju do 6,4 proc., o 1,6 punktu procentowego mniej niż rok temu, przy 2,71 mln m² dostępnej powierzchni w zasobie, który REDD szacuje na 42,2 mln m². Polska Centralna ma 3,9 proc., Poznań 4,7 proc., a Wrocław 5,2 proc., co w praktyce oznacza, że najemca szukający od ręki 30 tys. m² ma zaledwie kilka opcji. Warszawa znów odstaje: pustostan wzrósł tam o 2,6 punktu do 8,9 proc. i skupia ponad jedną czwartą wolnej powierzchni w kraju. Deweloperzy zareagowali: na koniec września w budowie było 1,62 mln m², wobec 2,12 mln m² na koniec czerwca, z czego ponad 60 proc. jest zabezpieczone umowami przednajmu lub przeznaczone dla właścicieli. AXI IMMO określiło półroczny pipeline jako najniższy od ponad dziewięciu lat. Ukończone w dziewięć miesięcy 2,03 mln m² (plus 31 proc.) wciąż są absorbowane.
Nie drgnął natomiast czynsz. Średnia stawka wyjściowa według REDD wynosi 4,70 euro za m² miesięcznie, bez zmian szósty kwartał z rzędu, z Krakowem na poziomie 5,60 euro, Warszawą 5,40 euro, Wrocławiem i Poznaniem 4,60 euro oraz Polską Centralną 4,00 euro. Nowoczesna hala w centralnej Polsce kosztuje najemcę mniej niż połowę tego, co ta sama powierzchnia w Berlinie lub Frankfurcie, i około jednej trzeciej ceny w Monachium. To ta różnica, a nie nagłówkowe tempo wzrostu, ciągnie najemców na wschód. Po stronie inwestycyjnej AXI IMMO odnotowało w pierwszym półroczu około 782 mln euro transakcji przemysłowych (plus 13 proc.), Avison Young szacuje łączny wolumen komercyjny w Polsce po dziewięciu miesiącach na 4,7 mld euro (plus 81 proc., najlepszy wynik od 2018 roku), w tym 1,3 mld euro w segmencie przemysłowym, a JLL oczekuje, że inwestycje magazynowe w całym roku przekroczą 2 mld euro.
Co to oznacza dla inwestorów
- Logistyka to dziś alokacja podstawowa, nie satelicka. Z 4,1 mld euro w Niemczech i rekordowym rokiem w Polsce sektor przyciąga więcej kapitału niż biura. Kto wchodzi późno, konkuruje z kupującymi core o produkt prime i powinien raczej spojrzeć na drugi pierścień.
- Niemieckie lokalizacje drugorzędne to miejsce, gdzie rosną czynsze i popyt. Zagłębie Ruhry, Hanower/Brunszwik, Osnabrück/Münster i wschodnia Brandenburgia absorbują popyt, którego metropolie nie są w stanie pomieścić. Grunty z pozwoleniem w tych regionach są rzadkie i coraz cenniejsze.
- W Polsce kupuj pipeline, nie pustostan. Przy 6,4 proc. w kraju i kilku regionach poniżej 5 proc. dostępny zasób jest cienki. Inwestycje z przednajmem lub BTS na Śląsku, w Poznaniu i na Dolnym Śląsku niosą mniejsze ryzyko komercjalizacji niż powierzchnie spekulacyjne w Warszawie, gdzie pustostan rośnie.
- Polskę licz na wzrost czynszów, Niemcy na dochód. Polskie stawki wyjściowe stoją w miejscu od sześciu kwartałów, podczas gdy pustostan spadał; następny ruch jest bardziej prawdopodobny w górę niż w dół. Niemieckie czynsze prime wzrosły już o 4 do 12 proc., a stopy kapitalizacji są stabilne, więc zwrot pochodzi tam z pewnego dochodu, a nie z przeszacowania.
- Patrz na prąd i plan miejscowy, nie tylko na lokalizację. Wiele z największych umów to obiekty BTS dla operatorów opartych na automatyce. Działki z mocą przyłączeniową i krótką ścieżką pozwoleń uzyskują premię po obu stronach Odry, co pokazaliśmy przy nowej wycenie kolejki po przyłącza.
Prime East to butik inwestycyjno-deweloperski z obecnością w Hanowerze, Berlinie i Warszawie. Nabywamy nieruchomości i grunty pod zabudowę, doradzamy przy transakcjach po stronie kupującego i sprzedającego, prowadzimy projekty deweloperskie i zapewniamy inwestorom ustrukturyzowany dostęp do okazji w Niemczech i Polsce. Grunty logistyczne w Dolnej Saksonii i Brandenburgii oraz lokalizacje BTS w Polsce stanowią trzon naszego pipeline’u.
Podsumowanie
Po trzech kwartałach 2026 roku logistyka jest jedyną klasą aktywów, która w obu krajach rośnie pod każdym względem: najem, czynsze w Niemczech, wolumen inwestycyjny i udział w rynku. Ograniczeniem nie jest już popyt, lecz podaż. Niemieckim metropoliom skończyła się nowoczesna powierzchnia i wypychają najemców do regionów drugorzędnych; polscy deweloperzy ograniczyli pipeline dokładnie wtedy, gdy pustostan osiągnął wieloletnie minimum. Dla inwestorów szansa leży w gruntach i inwestycjach z przednajmem, które wypełnią tę lukę, oraz w polskim poziomie czynszów, który ma przestrzeń do wzrostu.
Porozmawiajmy
Szukasz gruntu logistycznego, inwestycji z przednajmem lub gotowego magazynu w Niemczech lub Polsce, albo masz działkę, która mogłaby się nim stać? Prime East analizuje lokalizacje, moc przyłączeniową i ścieżki wyjścia oraz łączy inwestorów, właścicieli i deweloperów. Skontaktuj się z naszym zespołem, aby poufnie omówić swoje zapytanie inwestycyjne lub projektowe.
Zastrzeżenie: Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej, prawnej ani podatkowej. Wszystkie dane pochodzą z publicznie dostępnych źródeł.
Źródła
- BNP Paribas Real Estate: Logistics Market Germany Q3 2026
- BNP Paribas Real Estate (via LogRealDirekt): Logistik-Flächenumsatz steigt weiter an, Q3 2026
- JLL (via LogRealDirekt): Logistikmarkt steigert Flächenumsatz um eine Million Quadratmeter
- Cushman & Wakefield: Deutscher Immobilien-Investmentmarkt zum Dreivierteljahr 2026
- LIP Invest (via Konii): Marktbericht Logistikimmobilien Deutschland Q3 2026
- CBRE (via Architekturblatt): Immobilieninvestmentmarkt Deutschland: 23,2 Milliarden Euro
- REDD: Rynek magazynowy w Polsce: raport za I-III kwartał 2026
- AXI IMMO (via Eurobuild CEE): Warehouse demand strengthens as availability tightens in Poland
- Cushman & Wakefield (via Eurobuild CEE): Warehouse market tightens
- CIJ Europe: Central Poland’s warehouse availability tightens
- Avison Young (via Eurobuild CEE): Poland’s investment market rebounds
- JLL (via HandelExtra): Polski rynek magazynowy przyspiesza