Deutschlands Übertragungsnetzbetreiber erhielten im ersten Halbjahr 2026 Netzanschlussanträge über 147 GW, und das Wirtschaftsministerium will den Netzzugang für Rechenzentren und Industrie nun gesetzlich absichern. In derselben Woche begannen PreussenElektra und Nvidia, ehemalige Kernkraftwerksstandorte für KI-Fabriken zu prüfen, während PGE und NASK in Polen Kraftwerksflächen mit Netzanschluss, Glasfaser und Wärmetauschern anbieten. Die knappste Rechenzentrumsfläche beider Länder liegt dort, wo früher Strom erzeugt wurde.
147 GW in der Warteschlange und ein Ministerium, das auswählen will
Nach Angaben von Clean Energy Wire, das sich auf einen Bericht von Tagesspiegel Background aus Ministeriumskreisen stützt, gingen bei den vier deutschen Übertragungsnetzbetreibern im ersten Halbjahr 2026 insgesamt 346 Anschlussanträge über 147 GW ein. Allein im Gebiet von 50Hertz kamen 141 von 179 Anträgen von Batteriespeichern, zusammen 70 GW. Das Bundesministerium für Wirtschaft und Energie will den Zugang zum Übertragungsnetz für Rechenzentren und industrielle Verbraucher jetzt gesetzlich sichern, nachdem die Netzbetreiber Anfang Oktober klare politische Regeln dafür gefordert hatten, wer zuerst angeschlossen wird. Die IEA beziffert die Anschlusszeiten auf bis zu sieben Jahre, die Kölner RheinEnergie spricht von 10 bis 15 Jahren. Das im April eingeführte Reifegradverfahren, das wir in First Ready, First Served analysiert haben, sortiert die Warteschlange, verkürzt sie aber nicht.
Was Knappheit mit Preisen macht, zeigt der EMEA-Halbjahresbericht von JLL. Der Colocation-Leerstand in Frankfurt lag im zweiten Quartal bei 3,1 Prozent, 311 MW befinden sich im Bau und 687 MW in Planung. Erschlossenes Land mit Stromanschluss kostet in den Kernmärkten 2,26 Mio. Euro je MW, 82 Prozent mehr als 2021, und Primärmärkte werden mit dem 2,3-Fachen von Sekundärstandorten bezahlt. Hyperscale-Standorte in der Pipeline liegen inzwischen im Schnitt 175 km von einer Hub-Stadt entfernt, zuvor waren es 46 km. Kapazität wandert dorthin, wo ein Anschluss bereits existiert.
Deutschland: acht Reaktoren, zehn RWE-Standorte und ein 380-kV-Knoten in Staudinger
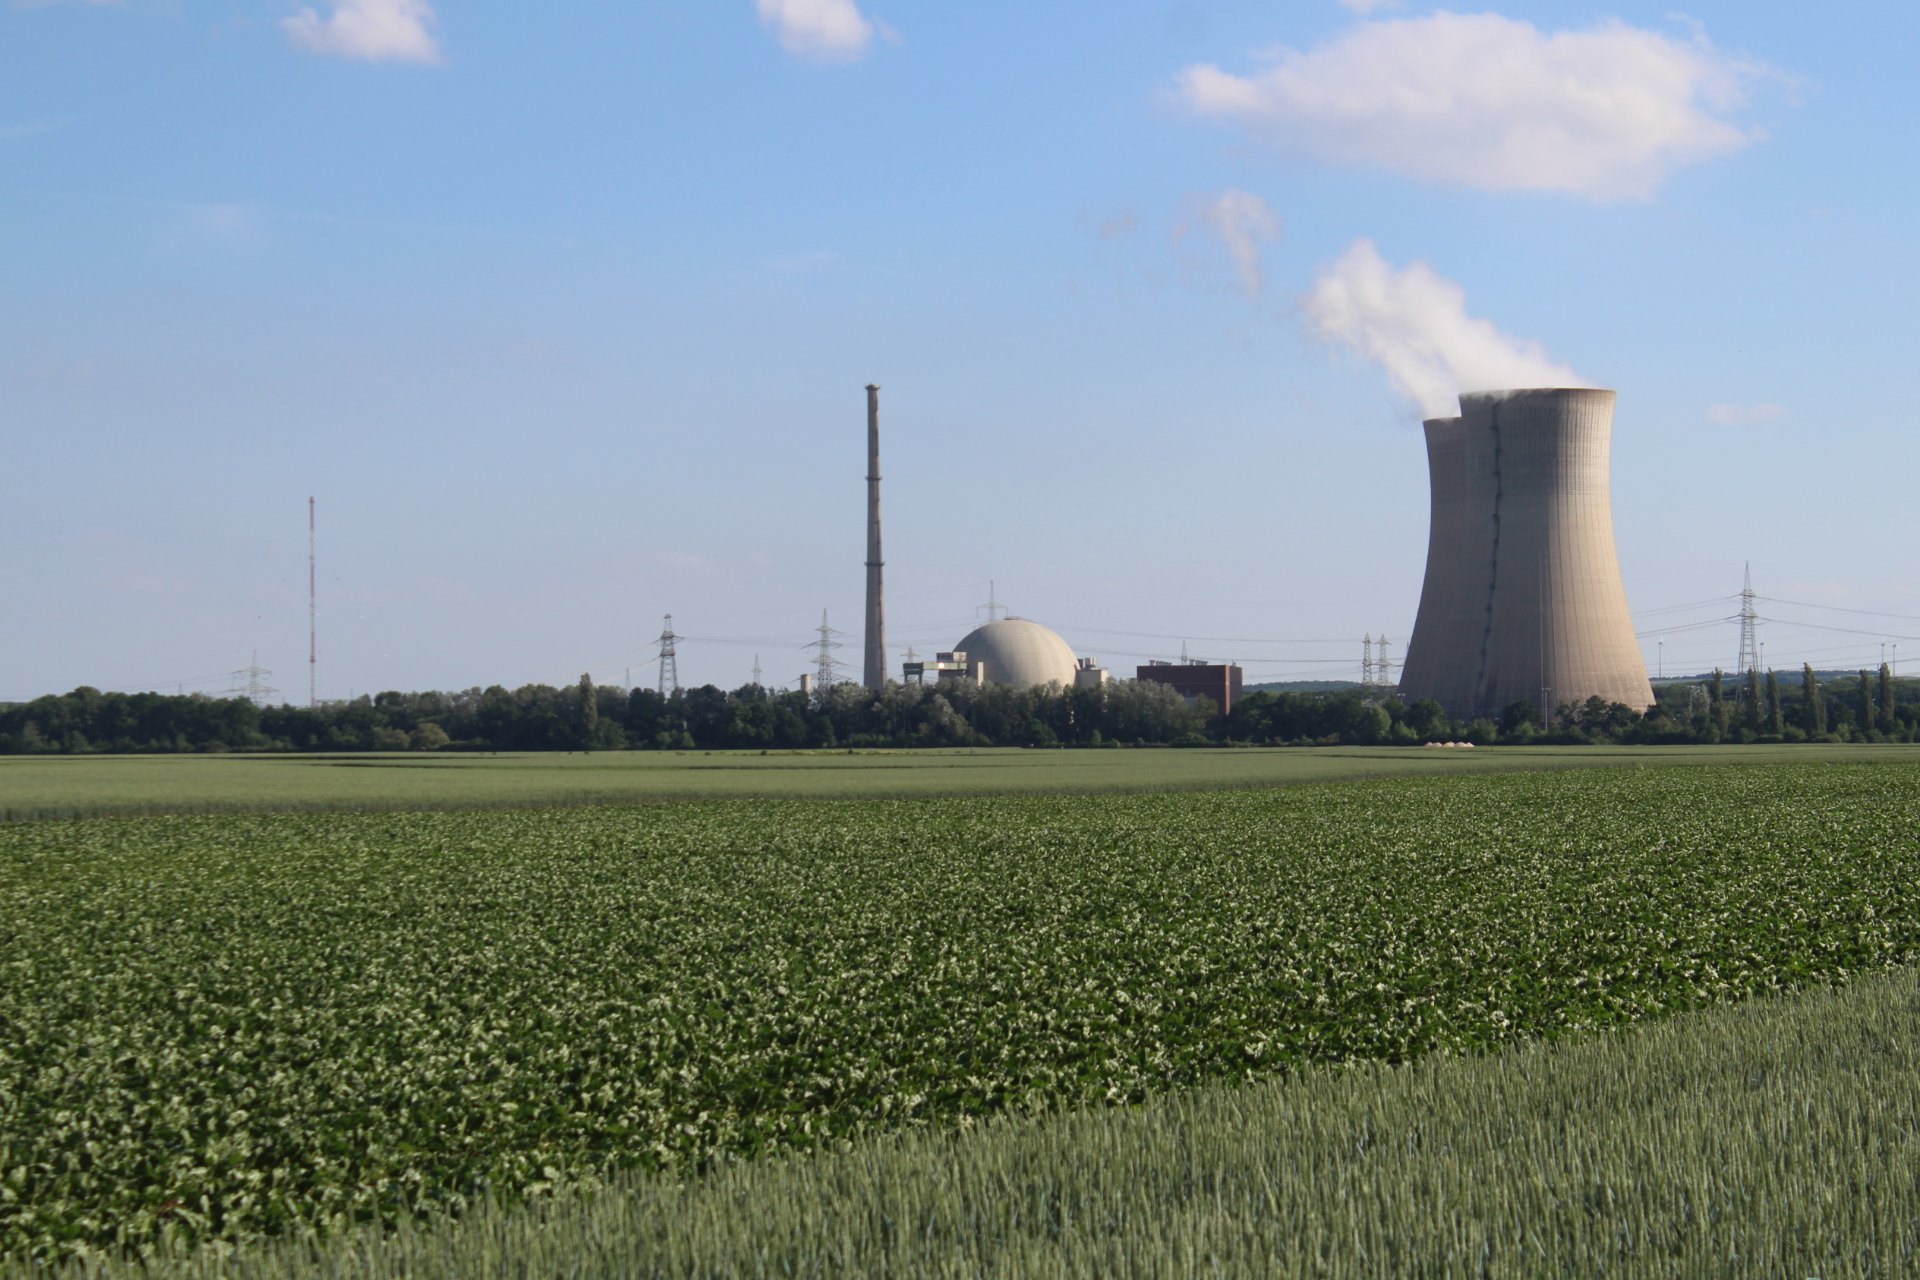
Am 21. Oktober kündigte PreussenElektra, die E.ON-Tochter, die acht deutsche Kernkraftwerke zurückbaut, eine gemeinsame Studie mit Nvidia an: Geprüft wird, ob sich die ehemaligen Standorte für KI-Fabriken eignen. Die Partner gleichen vorhandene Energie- und Standortinfrastruktur sowie verfügbare Flächen mit den Anforderungen von KI-Rechenzentren ab. Das Unternehmen nennt die Prüfung ergebnisoffen; Investitions- oder Standortentscheidungen sind damit nicht verbunden. Zwei Tage später berichtete die NWZ, dass das Kernkraftwerk Unterweser in Kleinensiel zu den geprüften Standorten gehört; der nukleare Rückbau soll dort 2032 abgeschlossen sein, danach folgen zwei bis drei Jahre konventioneller Abriss.
EnBW ist in Neckarwestheim weiter. Die Gemeinde leitete im März 2026 das Bebauungsplanverfahren für ein Rechenzentrum neben dem stillgelegten Kraftwerk ein, mit einem Plangebiet von rund 3,94 Hektar und einer Gebäudegrundfläche von bis zu 2,5 Hektar. Die Projektseite von EnBW nennt einen Bauantrag ab dem dritten Quartal 2027, Baubeginn ab dem dritten Quartal 2028 und Inbetriebnahme etwa im vierten Quartal 2030. Der Standort nutzt die durch die Stilllegung frei gewordene Strominfrastruktur und vorhandene redundante Glasfaseranbindungen; über den Netzanschluss selbst entscheidet der zuständige Netzbetreiber gesondert. Eine MW-Zahl wurde nicht veröffentlicht.
Uniper hat nach eigenen Angaben mehr als zehn eigene Kraftwerksstandorte mit geeigneter Infrastruktur identifiziert, drei Projekte befinden sich in fortgeschrittener Entwicklung, weitere Investitionsentscheidungen werden noch 2026 erwartet, wie die dpa im August berichtete. Vorstandschef Michael Lewis brachte es auf den Punkt: Entwickler warten in Deutschland oft Jahre auf Anschlusszusagen, Uniper hat an vielen Standorten bereits Anschlüsse. In Staudinger östlich von Frankfurt hat TenneT zugesagt, einen neuen zentralen Netzknoten mit 380-kV-Schaltanlage zu bauen, der bis 2030 fertig sein soll. RWE wiederum erklärte Analysten im August, rund zehn Rechenzentrumsstandorte seien in Entwicklung und für zwei Grundstücke stehe eine Einigung kurz bevor. Dieselben Standorte ziehen den anderen großen Bewerber um Netzkapazität an: PreussenElektra plant in Brokdorf einen Batteriespeicher mit bis zu 800 MW und 1.600 MWh, wie Energie & Management berichtete. Auf einem ehemaligen Kraftwerksgelände konkurriert ein Rechenzentrum mit Speichern um dieselbe Schaltanlage.
Polen: PGE-Flächen, NASK-Server und 500 MW neben Bełchatów
Mitte Oktober kündigten der staatlich kontrollierte Energiekonzern PGE und das nationale Forschungsinstitut NASK auf dem European Forum of New Ideas in Sopot ein Programm für Rechenzentren auf PGE-Flächen an. Laut Rzeczpospolita bringt PGE industriell erschlossene Standorte mit Netzanschluss, Glasfaser und Wärmetauschern ein und beziffert die Ersparnis durch die Weiternutzung dieser Infrastruktur und den Verzicht auf einen Teil der Kühltechnik auf 30 Prozent der Investitionskosten. Das von den Servern erwärmte Wasser soll in die Fernwärmenetze von PGE fließen; ein Rechenzentrum mit rund 50 MW könnte nach Angaben der Partner eine Stadt mit bis zu 15.000 Einwohnern heizen. Digital- und Staatsvermögensministerium stützen das Vorhaben als Frage digitaler Souveränität.
Der Ankerstandort steht bereits auf der Karte. Die Gemeinde Bełchatów bestätigte im Februar fortgeschrittene Gespräche mit einem nicht genannten Investor über einen Hyperscale-Campus mit bis zu 500 MW Anschlussleistung auf rund 50 Hektar bei Domiechowice, nahe dem Umspannwerk Rogowiec, das Polens größtes Kohlekraftwerk anbindet, wie ITwiz und DCD berichteten. Konin, das Zentrum des großpolnischen Braunkohlereviers, ist schneller: Energa Obrót, die Stadt Konin und Centralna Grupa Energetyczna unterzeichneten am 4. September eine Absichtserklärung zur Stromversorgung eines Rechenzentrums mit einem Volumen von knapp 3 Mrd. Euro. Inżynier Budownictwa nennt bis zu 100 MW IT-Leistung, einen Umweltbescheid vom Januar 2026, eine Baugenehmigung für den ersten Abschnitt vom Mai 2026 und einen geplanten Baustart im ersten Quartal 2027.
Die Größenordnung zählt. Der Quartalsbericht von CBRE, zitiert von Eurobuild, beziffert Polens Rechenzentrumskapazität auf rund 200 MW und erwartet 500 MW bis 2030. Konin allein würde die Hälfte des heutigen Bestands hinzufügen. Auf der Rechenzentrumskonferenz von Eurobuild am 19. Oktober fasste Rafał Skowroński von JLL den Markt in einem Satz zusammen: Nicht der Strompreis, sondern der Zugang zum Strom entscheidet heute darüber, wo Rechenzentren gebaut werden.
Was ein Kraftwerksstandort wert ist, und was nicht
Der Vermögenswert ist der Anschluss, nicht die Turbinenhalle. Die Projektseite von EnBW hält selbst fest, dass über Netzfragen der Netzbetreiber entscheidet; die Kapazität eines stillgelegten Erzeugers geht nicht automatisch auf einen neuen Verbraucher über. Die Due-Diligence-Frage lautet, ob, wann und für wie viele Megawatt der Netzbetreiber einen Anschluss bestätigt, und die Antwort ist standortspezifisch. Auch die Zeitachsen bleiben die alten: Neckarwestheim zielt auf 2030, vier Jahre nach Beginn des Bebauungsplanverfahrens und mit Fläche und Glasfaser in der Hand, der Rückbau in Unterweser läuft bis 2032. Beides ist schneller als die sieben bis zehn Jahre, die für einen neuen Anschluss in den Kernmärkten genannt werden, aber keines ist eine Geschichte für 2027.
Akzeptanz ist zum Planungsparameter geworden. Hillwood Polska verkleinerte die Gebäude seines 130-MW-Campus in Reguły bei Warschau und rückte sie weiter von der Wohnbebauung ab, nachdem Anwohner Wasserverbrauch, Strombedarf und Lärm kritisiert hatten, wie DCD am 19. Oktober berichtete. EnBW veröffentlicht einen nächtlichen Lärmbeitrag von 29 dB bei Volllast und gleicht den Waldverlust mit 3,2 Hektar Neuaufforstung aus. Das sind die Kosten der gesellschaftlichen Zustimmung, und sie gehören ins Budget. Wohin sich die deutsche Kapazität insgesamt verlagert, zeigt unsere Analyse zur Pipeline, die nach Brandenburg wandert.
Was das für Investoren bedeutet
- Der Netzanschluss ist der Bodenwert. Bei 147 GW beantragter Leistung in sechs Monaten und 2,26 Mio. Euro je MW für erschlossenes Land in den Kernmärkten ist ein bestätigter Anschluss auf einem ehemaligen Kraftwerksgelände mehr wert als das Gelände selbst. Bewerten Sie Megawatt, nicht Hektar.
- Energieversorger sind die neuen Grundstückseigentümer. PreussenElektra, EnBW, Uniper, RWE und PGE kontrollieren die Standorte mit vorhandener Schaltanlage. Der realistische Einstieg ist eine Partnerschaft, ein Pachtmodell oder eine langfristige Lieferstruktur, kein Greenfield-Kauf.
- Batterien bieten um dieselbe Kapazität. 70 GW Speicheranträge bei 50Hertz und ein geplanter 800-MW-Speicher in Brokdorf zeigen, dass ein Rechenzentrum nicht die einzige Nutzung ist, die ein Versorger auf einen Anschluss legen kann. Jedes Angebot muss den Speicher-Business-Case schlagen.
- Die Zeitachse heißt 2030, nicht 2027. Neckarwestheim und Unterweser weisen auf das Ende des Jahrzehnts. Kapital mit kürzerem Horizont gehört in Projekte, die bereits eine Genehmigung halten, etwa Konin.
- Polen preist den Staat ein. Das Programm von PGE und NASK und die Rolle von Energa in Konin stellen staatlich kontrollierte Versorger in den Mittelpunkt polnischer Projekte. Das senkt das Anschlussrisiko und wirft Gegenpartei- und Governance-Fragen auf, die ins Term Sheet gehören.
Genau an dieser Schnittstelle von Immobilie, Technik und Energie arbeitet Prime East mit seiner spezialisierten Einheit PE Property Solutions: Standort- und Netzanschlussprüfung, technische Due Diligence, Strukturierung von Betreiber- und Mietmodellen sowie Transaktionsbegleitung in Deutschland und Polen.
Fazit
Deutschland und Polen kommen aus entgegengesetzten Richtungen zur selben Antwort. Deutschland baut Reaktoren zurück und entdeckt, dass deren Schaltanlagen das knappste Gut der Energiewende sind; Polen plant den Kohleausstieg und stellt fest, dass Bełchatów und Konin bereits haben, was Warschau fehlt. In beiden Ländern wird das nächste Gigawatt Rechenzentrumskapazität dort geplant, wo das letzte Gigawatt Erzeugung gebaut wurde. Für Investoren wird das Immobilienportfolio eines Energieversorgers damit zum interessantesten Grundbuch des Marktes, vorausgesetzt, der Anschluss ist schriftlich bestätigt.
Sprechen Sie mit uns
Prüfen Sie ein Rechenzentrumsprojekt auf einem ehemaligen Kraftwerks- oder Industriegelände in Deutschland oder Polen, oder besitzen Sie eine Fläche mit bestehendem Hochspannungsanschluss? Prime East bewertet Standorte, Anschlussstatus und Betreibermodelle und bringt Investoren, Energieversorger und Grundstückseigentümer zusammen. Kontaktieren Sie unser Team für ein vertrauliches Gespräch über Ihre Investitions- oder Projektanfrage.
Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Alle Angaben beruhen auf öffentlich zugänglichen Quellen.
Quellen
- Clean Energy Wire: Germany to secure transmission grid connections for data centres and industry (23. Oktober 2026)
- PreussenElektra / mainfranken.news: PreussenElektra und NVIDIA prüfen Potenzial ehemaliger Kernkraftwerksstandorte für KI-Fabriken (21. Oktober 2026)
- NWZonline: KI-Fabrik statt Kernkraftwerk: Nvidia und Preussenelektra prüfen auch Standort in Kleinensiel (23. Oktober 2026)
- EnBW: Rechenzentrum Neckarwestheim (Projektseite)
- t-online / dpa: Uniper will Rechenzentren an Kraftwerksstandorten ansiedeln (11. August 2026)
- Münster Aktuell: Uniper setzt bei Rechenzentren auf seine Kraftwerksstandorte (6. September 2026)
- IT Boltwise: RWE erhöht Nettoinvestitionen und setzt auf Rechenzentren sowie Gaskraftwerke (13. August 2026)
- Energie & Management: Künstliche Intelligenz löst Kernkraft ab (26. Mai 2025)
- JLL: EMEA data centre mid-year 2026 report (3. August 2026)
- Eurobuild CEE / CBRE: AI and cloud demand drives growth in European data centre market (2. Oktober 2026)
- Eurobuild CEE: Power, Power, Power (19. Oktober 2026)
- Rzeczpospolita: Ciepło za infrastrukturę. PGE i NASK we wspólnym projekcie (16. Oktober 2026)
- Dzień Dobry Bełchatów: Gigantyczne obiekty ogrzeją całe miasto? PGE i NASK szykują rewolucyjne rozwiązanie (19. Oktober 2026)
- ITwiz: Bełchatów z szansą na jedno z największych centrów danych w Europie (27. Februar 2026)
- DCD: 500MW data center campus planned for Bełchatów, Poland (26. Februar 2026)
- Energa: Chcemy napędzać AI w Polsce. List intencyjny w sprawie zasilania Data Center Konin (4. September 2026)
- Inżynier Budownictwa: W Koninie powstanie największe w Polsce centrum danych dla sztucznej inteligencji (15. September 2026)
- DCD: Hillwood Polska changes data center design in Poland in response to local opposition (19. Oktober 2026)