Niemieccy operatorzy sieci przesyłowej otrzymali w pierwszym półroczu 2026 r. wnioski o przyłączenie 147 GW, a ministerstwo gospodarki chce teraz ustawowo zagwarantować dostęp do sieci centrom danych i przemysłowi. W tym samym tygodniu PreussenElektra i Nvidia zaczęły badać dawne tereny elektrowni jądrowych pod fabryki AI, a PGE i NASK zaoferowały w Polsce grunty elektrowni z gotowym przyłączem, światłowodem i wymiennikami ciepła. Najrzadsze grunty pod centra danych w obu krajach leżą tam, gdzie kiedyś produkowano prąd.
147 GW w kolejce i ministerstwo, które chce wybierać
Według Clean Energy Wire, powołującego się na doniesienia Tagesspiegel Background ze źródeł ministerialnych, czterej niemieccy operatorzy sieci przesyłowej otrzymali w pierwszym półroczu 2026 r. 346 wniosków o przyłączenie o łącznej mocy 147 GW. Na samym obszarze 50Hertz 141 ze 179 wniosków dotyczyło magazynów energii, łącznie 70 GW. Federalne Ministerstwo Gospodarki i Energii zamierza teraz ustawowo zabezpieczyć dostęp do sieci przesyłowej dla centrów danych i odbiorców przemysłowych, po tym jak operatorzy na początku października zażądali jasnych politycznych reguł kolejności przyłączania. IEA szacuje czas oczekiwania na przyłącze na nawet siedem lat, koloński RheinEnergie mówi o 10 do 15 latach. Wprowadzona w kwietniu procedura oceny dojrzałości projektów, którą analizowaliśmy w tekście First Ready, First Served, porządkuje kolejkę, ale jej nie skraca.
Co niedobór robi z cenami, pokazuje półroczny raport JLL dla regionu EMEA. Pustostan kolokacyjny we Frankfurcie wyniósł w drugim kwartale 3,1 proc., 311 MW jest w budowie, a 687 MW w planach. Uzbrojony grunt z przyłączem energetycznym kosztuje w rynkach bazowych 2,26 mln euro za MW, o 82 proc. więcej niż w 2021 r., a rynki pierwotne wyceniane są 2,3 razy wyżej niż lokalizacje drugorzędne. Lokalizacje hiperskalowe w pipeline leżą dziś średnio 175 km od miasta-hubu, wcześniej było to 46 km. Moc wędruje tam, gdzie przyłącze już istnieje.
Niemcy: osiem reaktorów, dziesięć lokalizacji RWE i węzeł 380 kV w Staudinger
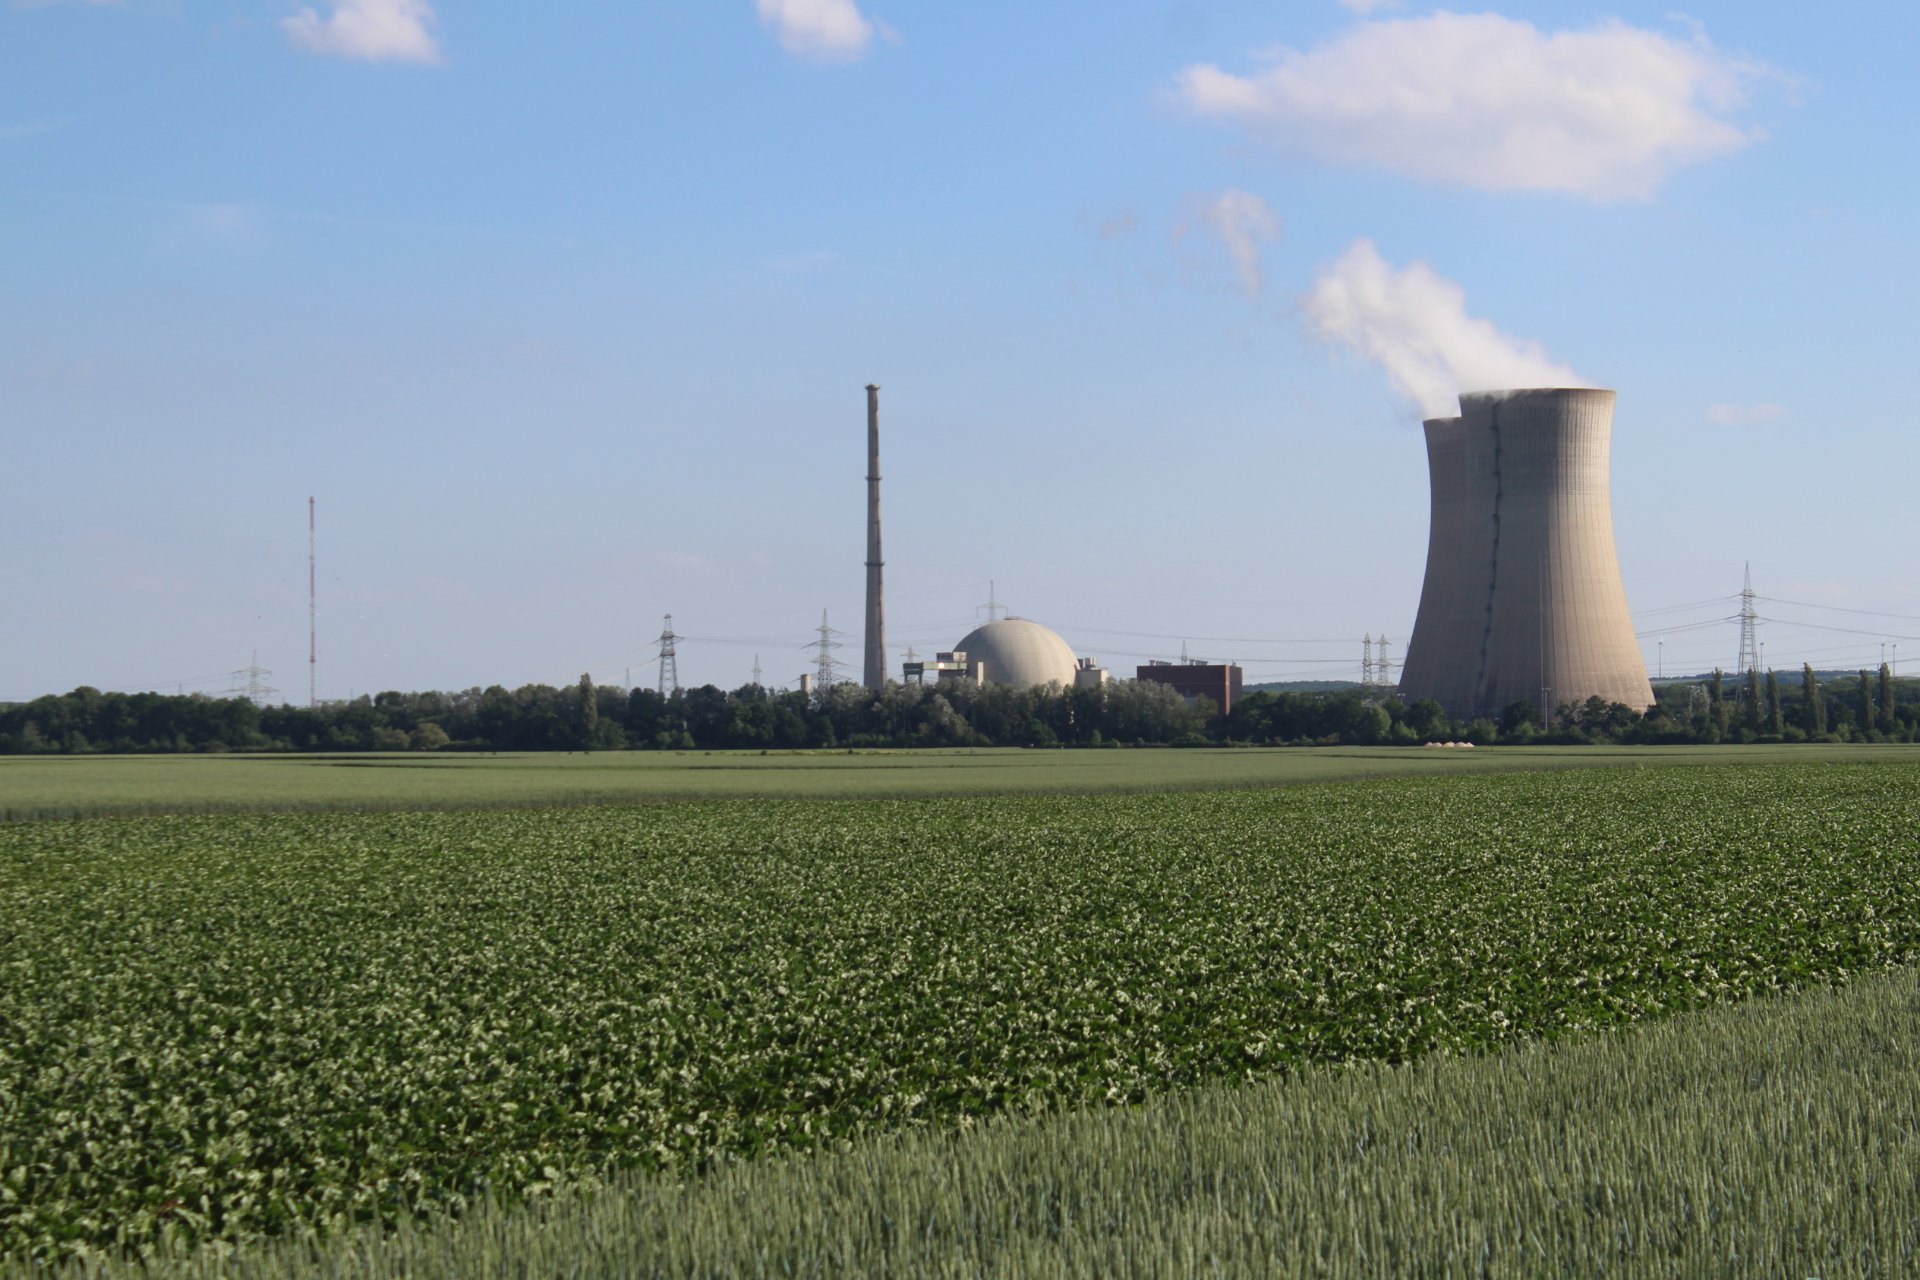
21 października PreussenElektra, spółka E.ON prowadząca likwidację ośmiu niemieckich elektrowni jądrowych, ogłosiła wspólne z Nvidią studium, które ma sprawdzić, czy jej dawne lokalizacje nadają się na fabryki AI. Partnerzy porównają istniejącą infrastrukturę energetyczną i terenową oraz dostępne grunty z wymaganiami centrów danych AI. Spółka określa badanie jako otwarte; nie wiążą się z nim żadne decyzje inwestycyjne ani lokalizacyjne. Dwa dni później NWZ podała, że elektrownia Unterweser w Kleinensiel należy do badanych lokalizacji; jej jądrowa likwidacja ma się zakończyć w 2032 r., po czym nastąpią dwa do trzech lat konwencjonalnej rozbiórki.
EnBW jest dalej w Neckarwestheim. Gmina wszczęła w marcu 2026 r. procedurę planu zagospodarowania dla centrum danych obok wyłączonej elektrowni, z obszarem planistycznym około 3,94 ha i powierzchnią zabudowy do 2,5 ha. Strona projektu EnBW podaje wniosek o pozwolenie na budowę od trzeciego kwartału 2027 r., start budowy od trzeciego kwartału 2028 r. i uruchomienie około czwartego kwartału 2030 r. Lokalizacja wykorzysta infrastrukturę energetyczną zwolnioną przez zamknięcie elektrowni oraz istniejące redundantne łącza światłowodowe; o samym przyłączu do sieci decyduje odrębnie właściwy operator. Mocy w MW nie opublikowano.
Uniper zidentyfikował ponad dziesięć własnych lokalizacji elektrowni z odpowiednią infrastrukturą, trzy projekty są w zaawansowanej fazie rozwoju, a kolejnych decyzji inwestycyjnych spółka spodziewa się jeszcze w 2026 r., jak podała dpa w sierpniu. Prezes Michael Lewis ujął to wprost: deweloperzy w Niemczech często latami czekają na warunki przyłączenia, a Uniper ma przyłącza w wielu lokalizacjach już dziś. W Staudinger na wschód od Frankfurtu TenneT zobowiązał się zbudować nowy centralny węzeł sieciowy z rozdzielnią 380 kV, planowany na 2030 r. RWE z kolei poinformowało analityków w sierpniu, że około dziesięciu lokalizacji centrów danych jest w fazie rozwoju, a dla dwóch działek porozumienie jest bliskie. Te same tereny przyciągają drugiego dużego pretendenta do mocy przyłączeniowej: PreussenElektra planuje w Brokdorf magazyn energii o mocy do 800 MW i pojemności 1 600 MWh, jak podał Energie & Management. Na dawnym terenie elektrowni centrum danych konkuruje z magazynem o tę samą rozdzielnię.
Polska: grunty PGE, serwery NASK i 500 MW obok Bełchatowa
W połowie października, podczas Europejskiego Forum Nowych Idei w Sopocie, kontrolowana przez państwo PGE i instytut badawczy NASK ogłosiły program budowy centrów danych na gruntach PGE. Według Rzeczpospolitej PGE wnosi uprzemysłowione tereny z przyłączami do sieci, światłowodem i wymiennikami ciepła i szacuje, że ponowne wykorzystanie tej infrastruktury oraz rezygnacja z części instalacji chłodniczych obniżą koszty inwestycji o 30 proc. Ciepła woda z serwerów ma zasilać sieci ciepłownicze PGE; centrum danych o mocy około 50 MW mogłoby, według partnerów, ogrzać miasto do 15 tys. mieszkańców. Ministerstwa cyfryzacji i aktywów państwowych wspierają przedsięwzięcie jako element suwerenności cyfrowej.
Lokalizacja kotwiczna jest już na mapie. Gmina Bełchatów potwierdziła w lutym zaawansowane rozmowy z nienazwanym inwestorem w sprawie kampusu hiperskalowego o mocy przyłączeniowej do 500 MW na około 50 ha w Domiechowicach, w pobliżu stacji elektroenergetycznej Rogowiec obsługującej największą polską elektrownię węglową, jak podały ITwiz i DCD. Konin, centrum wielkopolskiego zagłębia węgla brunatnego, działa szybciej: Energa Obrót, Miasto Konin i Centralna Grupa Energetyczna podpisały 4 września list intencyjny w sprawie zasilania centrum danych o wartości blisko 3 mld euro. Inżynier Budownictwa podaje do 100 MW mocy IT, decyzję środowiskową ze stycznia 2026 r., pozwolenie na budowę pierwszego etapu z maja 2026 r. i planowany start budowy w pierwszym kwartale 2027 r.
Skala ma znaczenie. Kwartalny raport CBRE, cytowany przez Eurobuild, szacuje moc polskich centrów danych na około 200 MW i prognozuje 500 MW do 2030 r. Sam Konin dodałby połowę dzisiejszych zasobów kraju. Na konferencji Eurobuild poświęconej centrom danych 19 października Rafał Skowroński z JLL podsumował rynek jednym zdaniem: o tym, gdzie powstają centra danych, decyduje dziś dostęp do energii, a nie jej cena.
Ile wart jest teren elektrowni, a ile nie jest
Aktywem jest przyłącze, nie hala turbin. Strona projektu EnBW sama zaznacza, że o kwestiach sieciowych decyduje operator; moc wyłączonej jednostki wytwórczej nie przechodzi automatycznie na nowego odbiorcę. Pytanie due diligence brzmi: czy, kiedy i na ile megawatów operator potwierdzi przyłącze, a odpowiedź zależy od konkretnej lokalizacji. Obowiązują też dawne harmonogramy: Neckarwestheim celuje w 2030 r., cztery lata po wszczęciu procedury planistycznej i z gruntem oraz światłowodem w ręku, a likwidacja Unterweser potrwa do 2032 r. Oba terminy są krótsze niż siedem do dziesięciu lat podawane dla nowego przyłącza w głównych hubach, ale żaden nie jest historią na 2027 r.
Akceptacja społeczna stała się parametrem projektowym. Hillwood Polska zmniejszył budynki swojego kampusu 130 MW w Regułach pod Warszawą i odsunął je od zabudowy mieszkaniowej po krytyce mieszkańców dotyczącej zużycia wody, poboru energii i hałasu, jak podał DCD 19 października. EnBW publikuje nocny udział hałasu na poziomie 29 dB przy pełnym obciążeniu i kompensuje utratę lasu 3,2 ha nowych nasadzeń. To koszty licencji społecznej i powinny znaleźć się w budżecie. Szerszą mapę przesunięć niemieckiej mocy pokazuje nasza analiza pipeline wędrującego na wschód do Brandenburgii.
Co to oznacza dla inwestorów
- Przyłącze do sieci jest wartością gruntu. Przy 147 GW wniosków w sześć miesięcy i 2,26 mln euro za MW uzbrojonego gruntu w rynkach bazowych potwierdzone przyłącze na dawnym terenie elektrowni jest warte więcej niż sam teren. Wyceniaj megawaty, nie hektary.
- Koncerny energetyczne stały się właścicielami gruntów. PreussenElektra, EnBW, Uniper, RWE i PGE kontrolują lokalizacje z istniejącymi rozdzielniami. Realistyczne wejście to partnerstwo, dzierżawa lub długoterminowa struktura dostaw, a nie zakup greenfield.
- Magazyny energii licytują o tę samą moc. 70 GW wniosków magazynowych w 50Hertz i planowany magazyn 800 MW w Brokdorf pokazują, że centrum danych nie jest jedynym sposobem wykorzystania przyłącza przez koncern energetyczny. Każda oferta musi pobić business case magazynu.
- Horyzont to 2030, nie 2027. Neckarwestheim i Unterweser wskazują na koniec dekady. Kapitał o krótszym horyzoncie powinien trafiać do projektów, które mają już pozwolenie, takich jak Konin.
- Polska wycenia udział państwa. Program PGE i NASK oraz rola Energi w Koninie stawiają kontrolowane przez państwo spółki energetyczne w centrum polskich projektów. To obniża ryzyko przyłączeniowe i rodzi pytania o kontrahenta i ład korporacyjny, które powinny znaleźć się w term sheet.
Dokładnie na tym styku nieruchomości, inżynierii i energetyki działa Prime East poprzez wyspecjalizowany dział PE Property Solutions: ocena lokalizacji i przyłącza do sieci, techniczne due diligence, strukturyzowanie modeli operatorskich i najmu oraz wsparcie transakcyjne w Niemczech i w Polsce.
Podsumowanie
Niemcy i Polska dochodzą do tej samej odpowiedzi z przeciwnych stron. Niemcy likwidują reaktory i odkrywają, że ich rozdzielnie są najrzadszym aktywem transformacji energetycznej; Polska planuje odejście od węgla i stwierdza, że Bełchatów i Konin mają już to, czego brakuje Warszawie. W obu krajach kolejny gigawat mocy centrów danych będzie planowany tam, gdzie zbudowano ostatni gigawat mocy wytwórczych. Dla inwestorów portfel nieruchomości koncernu energetycznego staje się tym samym najciekawszą księgą wieczystą na rynku, pod warunkiem że przyłącze jest potwierdzone na piśmie.
Porozmawiajmy
Analizujesz projekt centrum danych na dawnym terenie elektrowni lub zakładu przemysłowego w Niemczech lub w Polsce, albo posiadasz grunt z istniejącym przyłączem wysokiego napięcia? Prime East ocenia lokalizacje, status przyłącza i modele operatorskie oraz łączy inwestorów, koncerny energetyczne i właścicieli gruntów. Skontaktuj się z naszym zespołem, aby poufnie omówić swoje zapytanie inwestycyjne lub projektowe.
Zastrzeżenie: Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi doradztwa inwestycyjnego, prawnego ani podatkowego. Wszystkie dane pochodzą ze źródeł publicznie dostępnych.
Źródła
- Clean Energy Wire: Germany to secure transmission grid connections for data centres and industry (23 października 2026)
- PreussenElektra / mainfranken.news: PreussenElektra und NVIDIA prüfen Potenzial ehemaliger Kernkraftwerksstandorte für KI-Fabriken (21 października 2026)
- NWZonline: KI-Fabrik statt Kernkraftwerk: Nvidia und Preussenelektra prüfen auch Standort in Kleinensiel (23 października 2026)
- EnBW: Rechenzentrum Neckarwestheim (strona projektu)
- t-online / dpa: Uniper will Rechenzentren an Kraftwerksstandorten ansiedeln (11 sierpnia 2026)
- Münster Aktuell: Uniper setzt bei Rechenzentren auf seine Kraftwerksstandorte (6 września 2026)
- IT Boltwise: RWE erhöht Nettoinvestitionen und setzt auf Rechenzentren sowie Gaskraftwerke (13 sierpnia 2026)
- Energie & Management: Künstliche Intelligenz löst Kernkraft ab (26 maja 2025)
- JLL: EMEA data centre mid-year 2026 report (3 sierpnia 2026)
- Eurobuild CEE / CBRE: AI and cloud demand drives growth in European data centre market (2 października 2026)
- Eurobuild CEE: Power, Power, Power (19 października 2026)
- Rzeczpospolita: Ciepło za infrastrukturę. PGE i NASK we wspólnym projekcie (16 października 2026)
- Dzień Dobry Bełchatów: Gigantyczne obiekty ogrzeją całe miasto? PGE i NASK szykują rewolucyjne rozwiązanie (19 października 2026)
- ITwiz: Bełchatów z szansą na jedno z największych centrów danych w Europie (27 lutego 2026)
- DCD: 500MW data center campus planned for Bełchatów, Poland (26 lutego 2026)
- Energa: Chcemy napędzać AI w Polsce. List intencyjny w sprawie zasilania Data Center Konin (4 września 2026)
- Inżynier Budownictwa: W Koninie powstanie największe w Polsce centrum danych dla sztucznej inteligencji (15 września 2026)
- DCD: Hillwood Polska changes data center design in Poland in response to local opposition (19 października 2026)